Nieuws
zonnestroom actueel
| |
|
||||||||
|
Nieuws
zonnestroom actueel |
|||||||||
|
|
<<<
recenter |
actueel
210
209
208
207
206 205
204 203
202 201
200-191
190-181
180-171
170-161 160-151
150-141
140-131
|
15 oktober 2026: VertiCer update 12 oktober 2026 - Netto overgebleven accumulatie gecertificeerde zonnestroom capaciteit begin oktober 2026 licht toegenomen naar 15,36 GWp. Deel I - capaciteit
Introductie
Voor uitgebreide toelichting van de voorliggende historie van de CertiQ data voor gecertificeerde zonnestroom in Nederland, zie de bespreking van 7 maart 2023 (februari rapportage). Voor de transitie van CertiQ naar de nieuwe organisatie VertiCer, zie introductie in de analyse, van 19 juli 2023. De maart update voor 2026 liet even op zich wachten, de reden daarvoor was migratie naar een ander datacenter (zie introductie voor onderhavige rapportage).
Sinds deze zomer verschijnen de maand rapportages later dan gebruikelijk, grofweg medio de opvolgende maand. Het september rapport over de cijfer evolutie van o.a. zonnestroom capaciteit bij Verticer verscheen pas op 12 oktober op hun website. Uit die rapportage geef ik hier de laatste stand van zaken m.b.t. zonnestroom. Deze bevat de eerste cijfers voor de maand september. Eerder al meermalen gesignaleerde problemen met VertiCer data, blijven, als vanouds, bestaan. Gelieve ook de paragraaf "nagekomen" na te lezen over interpretatie van de regelmatig zeer verwarrende cijfers bij deze dochter onderneming van het Minister van Financiën, in de analyse van 2 januari 2026.
Capaciteit cijfers
In de huidige (eerste) deel analyse brengt Polder PV de nieuwe resultaten uit de data rapportage van VertiCer, voor de capaciteits-cijfers voor zonnestroom, in de periode tm. september 2026, waarbij de jaargroei cijfers tot en met 2024 stabiel zijn gebleven, en het "record niveau van ruim 3,8 GWp groei" in 2024 nog steeds een enorme anomalie moet betreffen, gezien de blijvend onmogelijke uitkomst. Dat blijft, ook gezien andere gepubliceerde marktcijfers, met name voor de in 2024 fors neerwaarts (!) bijgestelde cijfers van de totale volumes in Nederland door het CBS, schier onmogelijk. En zal in een later stadium zeer waarschijnlijk flink moeten worden aangepast. Zoals in de inleiding in de update van maart 2026 duidelijk werd gemaakt, blijft VertiCer afhankelijk van de input van derden (meetgemachtigden en netbeheerders). Als daar (catastrofale) fouten zijn gemaakt in de data, worden die automatisch, en ongewijzigd verwerkt door VertiCer, en kunnen dergelijke grote anomalieën langdurig in de publicaties van deze data verstrekker blijven bestaan.
In een vervolg artikel gaat Polder PV in op de geregistreerde Garanties van Oorsprong (lees: zonnestroom producties) in dit rapport.
Inconsistenties, ongerijmdheden
Terugkerend in de analyses van Polder PV blijft de observatie dat er regelmatig "onwaarschijnlijke", dan wel "inconsistente" cijfers in de actuele data van VertiCer zijn terug te vinden. Dit is deels het gevolg van het feit dat het bij maandelijkse verschillen altijd om netto effecten van zowel instroom als uitstroom van projecten gaat, er een toenemend aantal uitschrijvingen van meestal kleinere installaties actueel is, en, tegelijkertijd, steeds groter wordende nieuwe projecten bij de inschrijvingen. Anderszijds, is dit het gevolg van de frequent gememoreerde "onmogelijke" data entries, die af en toe de statistieken flink in de war kunnen schoppen. Deze zijn vrijwel altijd terug te voeren op grote fouten in de aangeleverde cijfers van netbeheerders, zoals in de jarenlang gepresenteerde disclaimer bovenaan deze analyses is verduidelijkt. Deze is voor de laatste maal weergegeven in de rapportage 2 januari 2026, zie de link naar die disclaimer. Die disclaimer wordt in de huidige en komende analyses niet meer weergegeven, maar blijft actueel. Zie ook een inhoudelijke reactie van CertiQ (voorloper van VertiCer) op vragen van Polder PV waarom er soms "bizarre" danwel "onmogelijke" cijfers worden gerapporteerd (bericht 16 januari 2023).
Samenvatting capaciteit
De netto geaccumuleerde gecertificeerde zonnestroom capaciteit in de database van VertiCer ligt, voor eind december 2025, inmiddels op bijna 16,5 GWp (enkele updates op een vrij stabiel niveau), met een zeer onwaarschijnlijk, doch verder geslonken negatief verschil van zo'n 34 MWp t.o.v. het nog steeds veel te hoge niveau voor eind 2024 / begin 2025 (ook bijna 16,5 GWp). Wel is dat volume, sedert de update van 1 december 2025, beduidend hoger dan de huidig bekende accumulatie voor eind juli 2024, anderhalf jaar eerder (ruim 14,5 GWp). De grootste project categorie (registraties per stuk >1 MWp) zou inmiddels, netto, een geaccumuleerd volume hebben bereikt van bijna 10,7 GWp, wat in de loop van de rapportages flink is toegenomen. In het verleden zijn er continu wijzigingen opgetreden in met name deze categorie, zowel op- als neerwaarts. Afgezien daarvan, blijft het sowieso, by far, het grootste volume van alle grootte categorieën, en dat zal ook zo blijven. De in vorige updates gemelde hoge netto, totale capaciteits-toevoeging in het tweede kwartaal van 2024 ligt nog steeds op een niveau van 988 MWp (pending latere updates).
De nieuwe anomalie, voor het nieuwe maand volume voor december 2024, blijft op een "onmogelijke" netto aanwas van 1.834 MWp in die maand steken. Dit heeft mede tot gevolg dat de 2e jaarhelft van 2024 een, gezien de markt omstandigheden onwaarschijnlijk, nieuw half-jaar record van, inmiddels, 2.132 MWp netto nieuwbouw zou hebben opgeleverd. Ook deze cijfers zullen zeer waarschijnlijk later aangepast (moeten) gaan worden, ze zijn veel te hoog, en kunnen in ieder geval de werkelijke marktsituatie beslist niet weergeven.
Bijstellingen - niets nieuws onder de zon
Benadrukt zal hier blijven worden, dat de voor sommigen (zelfs specialisten uit de zonnestroom sector) wellicht verwarrende, continu wijzigende maand-cijfers bij VertiCer, en haar rechtsvoorganger CertiQ, beslist géén "nieuw fenomeen" betreffen, ook al wordt regelmatig het tegendeel beweerd. Dit is altijd al staande praktijk geweest bij CertiQ, en wordt gecontinueerd onder rechtsopvolger VertiCer. Niet alleen werd dat zichtbaar in de soms fors gewijzigde cijfers in de herziene jaar rapportages tot en met het exemplaar voor 2019. Vanaf dat jaar zijn er echter helaas geen jaarlijkse revisies meer verschenen. In een tussentijdse analyse van oorspronkelijk gepubliceerde, en toen actuele, bijgestelde cijfers, werd al duidelijk, dat de databank van de destijds alleen onder TenneT vallende dochter continu wijzigingen ondergaat, zoals geïllustreerd in de Polder PV analyse van 4 november 2020. In dit opzicht, is er dan ook niets nieuws onder de zon. De wijzigingen zijn er altijd al geweest, alleen zijn ze inmiddels, met weliswaar de nodige moeite, regelmatig zichtbaar te maken, door de nieuwe wijze van rapporteren van VertiCer. De cijfermatige consequenties daarvan worden weer besproken in de huidige analyse.
Het hier besproken september rapport werd op 12 oktober 2026 gepubliceerd. Referenties naar eerder verschenen historische data zijn uiteraard impliciet als CertiQ gegevens geanalyseerd, in oudere analyses.
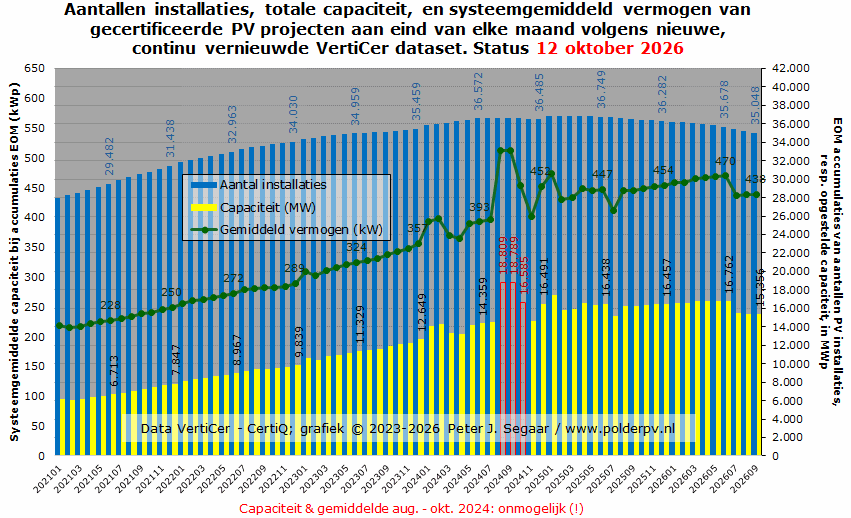
2a. Evolutie van drie basis parameters gecertificeerde PV-installaties VertiCer juli 2021 - september 2026
(Herziene) status tm. september 2026
In deze grafiek, met de meest recente actuele en gewijzigde data uit de op 12 oktober 2026 gepubliceerde rapportage van VertiCer, en deels oudere data uit de CertiQ updates, de stand van zaken vanaf januari 2021 tm. september 2026 (volledige maand). Ook de eerste jaarhelft voor 2021 is zichtbaar, vanaf eind januari, in de oudere tabellen waren voor de accumulaties voor dat tijdvak nog geen gegevens te vinden. De blauwe kolommen geven de ontwikkeling van de aantallen installaties weer (ref.: rechter Y-as), voorlopig culminerend in 35.048 exemplaren, begin oktober 2026. Wat, wederom, een netto negatieve groei weergeeft van 186 projecten** t.o.v. de status in het voorlaatste rapport, eind augustus 2026 (gereviseerd, nu 35.234 exemplaren), en wat zelfs 1.620 exemplaren (4,4%) minder is dan het tot nog toe hoogste niveau (36.668 in juli 2024).
Er vindt dus, zo blijkt al langere tijd kristalhelder, in toenemende mate, een netto uitstroom van projecten plaats uit de VertiCer databank (per maand meer projecten uitgeschreven dan ingeschreven). Wel is er, t.o.v. het meermalen herziene eindejaars volume van 2022, netto bezien in kalenderjaar 2023 een groei geweest van 1.429 projecten in het VertiCer bestand. Wat 45% minder is dan de groei in 2022 (2.592 nieuwe projecten; voor de half-jaar volumes, zie ook nieuwe half-jaar grafiek verderop).
In de gele kolommen (ref. rechter Y-as, in MWp) de bijbehorende geaccumuleerde gecertificeerde PV-capaciteit, die na de grote anomalie in augustus - oktober 2024 (rood omlijnde kolommen), weer verdacht cumuleerde in ruim 17,4 GWp in januari 2025, maar daarna stapsgewijs weer in "normaler" vaarwater terecht kwam, vanaf juli 2025 iets boven de 16 GWp bleef steken, met eind 2025 nu bijna 16,5 GWp geaccumuleerd vermogen. In de huidige update is er weer een opvallende terugval in de netto overgebleven aantallen installaties te zien, in juli - september 2026. Het lijkt er inmiddels op, dat de continue erosie bij de netto overgebleven aantallen projecten nu ook is doorgedrongen bij het geregistreerde netto vermogen. In september is er alweer 8,5% minder vermogen over in het databestand van VertiCer, t.o.v. het recente maximum van 16.776 MWp in mei 2026.
Dit alles kan uiteraard nog steeds / wederom verder gaan wijzigen in komende updates, zoals ook in alle vorige exemplaren is geschied. Afhankelijk van komende revisies van historische cijfers, lijkt de 10 GWp in dit grote PV dossier, in ieder geval inmiddels begin januari 2023 te zijn gepasseerd.
De opgetreden opmerkelijke, forse wisselingen in de netto (overgebleven) volumes in, met name, 2024 en 2025, zijn inmiddels vanaf de zomer van 2025 grotendeels gladgestreken. Wat uiteraard ook gevolgen heeft gehad voor de evolutie van de systeemgemiddelde capaciteit.
In de groene curve is de uit voorgaande parameters berekende systeemgemiddelde capaciteit voor de gehele, overgebleven gecertificeerde populatie PV-projecten bij VertiCer, in kWp (referentie linker Y-as) weergegeven. Dit blijft door de bank genomen almaar toenemen, en is sedert eind 2022 verder gegroeid, van 289 naar 357 kWp, eind 2023. In januari - februari 2024 nam dit toe, naar 394 resp. 398 kWp. Eind april nam dit echt weer stevig af, vanwege de toen doorgevoerde, forse neerwaartse capaciteits-bijstelling, en eindigde voorlopig op ruim 365 kWp gemiddeld. Vanaf mei steeg het weer naar 396 kWp in juli 2024.
... anomalie in augustus - oktober 2024, in 2 grote stappen, in publiek toegankelijke data hersteld; meest recente cijfers & nieuwe anomalie eind 2024/begin 2025
In augustus 2024 werd helaas weer een ronduit verbijsterend cijfer gemeld door VertiCer, wat met geen mogelijkheid verklaard kon worden, en wat als het grootste data incident in de lange historie (incl. rechtsvoorganger CertiQ) beschouwd kan worden in de solar statistieken. Hierover is uitvoerig gerapporteerd in een vorige maand update, en is vervolgens commentaar van VertiCer weergegeven in het intermezzo in deel II van die analyse. Met inmiddels alweer verder opgehoogde, en dus nog steeds ongeloofwaardige cijfers volgens de VertiCer tabel, een bizar volume van 18.809 MWp, wat een onwaarschijnlijke (netto) maandgroei van bijna 4,3 GWp in augustus zou geven. Uit de reactie van VertiCer op vragen van Polder PV hier over blijkt, dat de verantwoordelijkheid voor de kwaliteit en accuraatheid van de aangeleverde cijfers bij de netbeheerders ligt, en moeten we dus helaas vaststellen, dat er géén (effectieve) uitgangscontrole bij de netbeheerders is voor deze zeer belangrijke data. En dat, bovendien, een lang geleden aan Polder PV beloofde ingangscontrole bij VertiCer moet ontbreken, anders had deze enorme anomalie al snel opgemerkt geweest. Niets van dit alles, (enorm) foute ingaves van netbeheerders blijven dus nog altijd "ongeschonden" de publiek toegankelijke data van VertiCer in ernstige mate vervuilen. En van de daaruit volgende statistieken een puinhoop genereren.
Deze anomalie lijkt in de twee opvolgende maand rapportages voor september en oktober 2024 te zijn "weg gewerkt" door hoge negatieve bijstellingen in die overzichten. Vanaf november dat jaar leek alles weer even normaal, al trad daarna alsnog een tweede hoge piek op.
De grootste wijzigingen m.b.t. de "augustus anomalie" worden vooral veroorzaakt door de zeer forse aanpassingen voor de capaciteits-cijfers voor de grootste project categorie (projecten groter dan 1 MWp), zie ook verderop bij segmentaties in paragraaf 4b).
Nieuwste anomalie: aanwas capaciteit december 2024 - januari 2025 ?
De merkwaardige cijfers blijven helaas terugkomen. Eind 2024 zouden we namelijk, na tussentijdse wijzigingen, in de huidige update een voorlopig eind-volume van 16.491 MWp hebben bereikt. Wat eind januari 2025 voorlopig zelfs op een onwaarschijnlijk niveau van ruim 17,4 GWp terechtkomt, en daarna weer neerwaarts wordt bijgesteld. Vreemde wijzigingen en accumulatie cijfers blijven dus, helaas, terugkeren in de cijfers van deze TenneT/Gasunie dochter. Het is zeer lastig om hier het hoofd koel bij te houden, en om "logische trends" in de continu wijzigende cijfers te ontdekken.
Als gevolg van de veel te hoge capaciteiten in augustus tm. oktober, en de wél "logische" aantallen netto overgebleven geregistreerde projecten in die maanden, is de daar uit berekende systeemgemiddelde capaciteit natuurlijk ook véél te hoog (groene curve, incorrecte volumes van 513 resp. 453 kWp gemiddeld per project weergevend in die maanden). In november 2024 zijn we eindelijk weer teruggekeerd naar "enigszins normale" verhoudingen. Het project gemiddelde kwam toen op een "geloofwaardig" niveau van 401 kWp. Vanaf december 2024 lijkt, ondanks de zeer forse bijstelling voor die maand, voor het project gemiddelde de normale routine weer een paar maanden te zijn teruggekeerd, met aan het eind van die maand een netto project gemiddelde capaciteit van 452 kWp. Eind januari 2025 steeg het naar 474 kWp, viel eind februari terug, nam weer toe tm. eind april (449 kWp), om, in juli 2025, weer flink terug te vallen (412 kWp), en na continu, licht toenemende volumes in de volgende maand updates, eind december dat jaar, voorlopig te eindigen op een niveau van 454 kWp. Tot en met begin juli 2026 nam het stapsgewijs verder toe, naar 470 kWp, maar viel vervolgens plotsklaps terug in juli, met name door een flinke dip in het netto geaccumuleerde totale vermogen, om eind september voorlopig te eindigen op 438 kWp.
Dat gemiddelde staat wel steeds duidelijker onder invloed van de fors lagere aantallen netto geregistreerde projecten. Hoe meer (kleine) installaties uitgeschreven zullen worden, hoe hoger de te verwachten gemiddelde capaciteit van de overgebleven populatie zal worden. Zeker in combinatie met de blijvende schaalvergroting bij nieuwe, de databank van VertiCer instromende projecten, zal dat het gemiddelde op termijn vermoedelijk verder omhoog blijven drijven. Maar ditmaal wel weer met een tijdelijke terugval, in de laatste 3 maanden.
** Beter: "het netto overblijvende nieuwe volume, wat het verschil is tussen de (niet qua volume geopenbaarde) uitschrijvingen en de volumes aan nieuwe inschrijvingen".
2b. Evolutie van drie basis parameters gecertificeerde PV-installaties VertiCer EOY 2009 - 2026
Ik geef hieronder de volledig gereviseerde grafiek met de evolutie van de eindejaars-accumulaties weer. Hierbij is gebruik gemaakt van een separaat verschenen historische update (24 augustus 2024), van de oudere jaargangen, destijds gepubliceerd in CertiQ rapportages, waarin alleen zeer marginale wijzigingen zijn te vinden, en die dus nauwelijks effect hebben gehad op de hoogte van de kolommen. En waarbij de nu bekende, inmiddels deels weer gewijzigde cijfers in het nieuwe rapport van VertiCer (12 oktober 2026), voor de jaren 2021 tm. 2025, en de cijfers voor januari tm. september 2026 zijn opgenomen. De cijfers voor 2024 en later dienen nog als (zeer) voorlopig te worden beschouwd, en kunnen nog behoorlijk gaan wijzigen in komende updates, gezien de nog steeds aanwezige, grote data anomalieën (gearceerde kolommen). Het capaciteits-cijfer voor 2024 heeft inmiddels een minder onrealistisch niveau bereikt in vergelijking met de evident foutieve waardes in de augustus-oktober rapportages in dat jaar, vandaar dat ik de laatste kolom voor de capaciteit, weliswaar gearceerd (zeer voorlopige cijfers), weer in normale kleurstelling heb weergegeven. Echter, vanwege de onwaarschijnlijke hoge actuele opgave voor eind december, zal in ieder geval voor de capaciteit, het huidige cijfer alsnog drastisch neerwaarts aangepast moeten gaan worden. Data voor 2025 lijken grotendeels correct, op de hoge piek in januari na. De data voor 2026 zijn met open kolommen resp. cirkel weergegeven, omdat ze uiteraard (a) nog zéér onvolledig zijn, en (b) ze later ook nog fors bijgesteld zullen gaan worden.
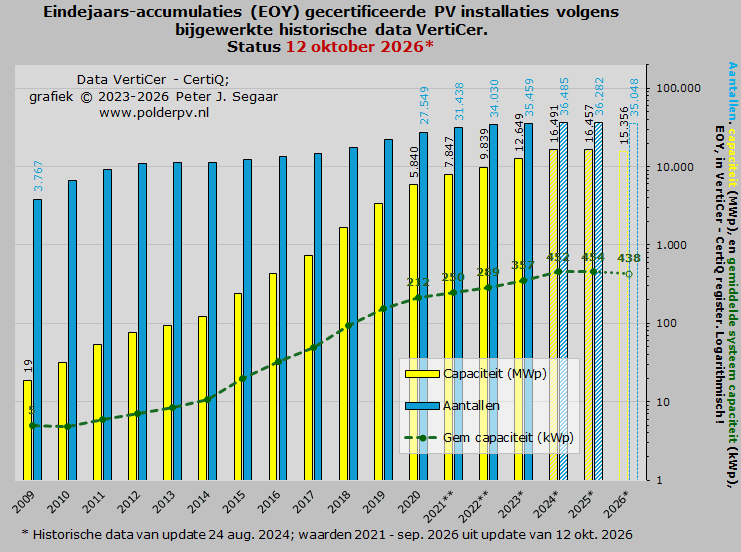
De tweede grafiek in deze sectie geeft niet de maandelijkse progressie (paragraaf 2a), maar de evolutie van de eindejaars-accumulaties van 2009 tm. 2025, en, achteraan, de eerste resultaten voor 2026 weer, met alle ondertussen weer gewijzigde data in de huidige VertiCer update. De opbouw van de grafiek is vergelijkbaar met die voor de laatste maand-cijfers, maar om alle data in 1 grafiek te krijgen zonder extreme verschillen, is de Y-as voor alle drie de parameters hier logaritmisch gekozen. Het aantal installaties is fors toegenomen, van 3.767 exemplaren, eind 2009, naar 34.030, eind 2022, resulterend in een Compound Annual Growth Rate (CAGR) van gemiddeld 18,4% per jaar in 2009-2022. Eind december 2023 stond de teller alweer op 35.459 projecten; de CAGR voor de periode 2009-2023 heeft, met de nog voorlopige data voor met name 2023, een gemiddelde van 17,4% per jaar.
Bij de capaciteits-ontwikkeling is het echter nog veel harder gegaan. Deze nam toe van 18,7 MWp, eind 2009, tot alweer 9.838,9 MWp, eind 2022. Resulterend in een byzonder hoge CAGR, van gemiddeld 61,9% per jaar (!). Wel begint er, voorstelbaar, na zo'n langdurige, spectaculaire groei periode, een afvlakking zichtbaar te worden in de expansie. Wat veel te maken heeft met overal optredende problemen met beschikbare netcapaciteit, gestegen project kosten, forse competitie met andere CO2 besparende opties binnen de nieuwste SDE regelingen, diverse verzwarende omstandigheden voor planning en realisatie van nieuwe projecten (verzekeringen, participatie trajecten, eisen m.b.t. aansluiting en ecologie), beschikbaar personeel, etc. Eind december 2023 is de capaciteit fors doorgegroeid naar een voorlopig volume van 12.649,1 MWp, resulterend in een voorlopige CAGR van gemiddeld 59,3% per jaar, in de periode 2009-2023. Hierbij moet ook worden vermeld, dat het eindejaars-cijfer voor 2023 fors is bijgesteld in eerdere updates van VertiCer. Vermoedelijk is er toen veel capaciteit bijgeschreven na de nodige vertragingen in de administratieve verwerking ervan.
Uit voorgaande twee parameters werd door Polder PV weer de gemiddelde systeem-capaciteit aan het eind van elk kalenderjaar berekend (groene curve in bovenstaande grafiek). Ook deze nam spectaculair toe, van slechts 5,0 kWp, eind 2009 (bijna uitsluitend kleinere residentiële installaties), tot alweer 356,7 kWp, eind 2023 (bestand VertiCer inmiddels gedomineerd door duizenden middelgrote tot zeer grote projecten incl. zonneparken). Een factor 72 maal zo groot, in 14 jaar tijd. Wat de enorme schaalvergroting in de projecten sector goed weergeeft.
2024 ff.
Voor 2024 volgt een waarschijnlijk "logisch", doch beslist nog niet definitief aantal van 36.485 installaties. Inmiddels resulterend in een voorlopige netto toename van 1.026 projecten in een jaar tijd (in een vorige update was dat nog een netto verlies van 221 projecten) sedert eind 2023. En met een bijgesteld, maar, op basis van andere marktcijfers, zeer waarschijnlijk véél te hoog volume van 16.491 MWp (NB: in een vorige update nog "slechts" 14.929 MWp!) voor de capaciteit, waaraan sowieso al flinke correcties zijn voorafgegaan, na de al eerder gememoreerde "augustus anomalie". Dit resulteert voorlopig in een systeemgemiddelde capaciteit van 452 kWp, beduidend hoger dan de 357 kWp eind 2023.
Voor de nog zeer voorlopige, en aantoonbaar foutieve eindstand van 2024 zou de CAGR over de periode 2009-2024 inmiddels in een nog steeds respectabele gemiddelde toename van 16,3% per jaar voor de aantallen projecten. Een percentage, wat echter onder druk komt te staan door de netto uitstroom verliezen bij VertiCer. Voor de capaciteit komt de CAGR in de periode 2009-2024 inmiddels uit op een gemiddelde groei van 57,1%/jaar. Een percentage wat waarschijnlijk neerwaarts bijgesteld zal moeten worden, gezien de reeds vastgestelde, nog niet herstelde "december 2024 anomalie".
Sowieso zal er voor kalenderjaar 2024 nog het nodige aan volume bijgeschreven en gewijzigd gaan worden in de vervolg rapportages in het nieuwe jaar.
Uiteraard zijn ook voor de nog zeer voorlopige cijfers voor 2025 in de huidige update diverse wijzigingen doorgevoerd. Het netto aantal overgebleven projecten zou eind dat jaar, met 36.282 exemplaren, inmiddels wel iets boven het niveau van eind 2023 zijn gekomen (35.459). Bij de capaciteit, 16.457 MWp, ligt het echter al vér boven het eindejaarsvolume van 2023. Het systeemgemiddelde vermogen zou zijn toegenomen naar 454 kWp, maar omdat die berekende waarde van 2 input cijfers afhankelijk is, die nog in beide richtingen kunnen wijzigen, zegt dat nog niet zoveel.
Voor 2026 zijn nog slechts premature data voorhanden, weergegeven in open kolommen, rechts in de grafiek. Bij de aantallen (35.048 exemplaren) liggen deze, begin oktober dit jaar, duidelijk onder de eindejaars-cijfers voor 2025. De nu bekende, ditmaal weer opwaarts bijgestelde capaciteit (15.356 MWp), ligt weer flink ónder het nu bekende eindejaars-volume voor 2025. Hier kan nog veel in gaan wijzigen.
Waar dit alles zal "eindigen", inclusief nog te verwachten andere correcties, is nog een niet te beantwoorden vraag. Er komen in ieder geval nog flink wat aanvullingen en wijzigingen aan met name voor recente jaargangen 2024 ff. aan. Veel vragen kunnen nog niet worden beantwoord op basis van deze vaak grillig verlopende cijfers. Nederland is immers Duitsland niet, waar álle solar statistieken actueel, en grondig worden bijgehouden, geregeld bij Wet (zie energy-charts.de).
3. Maandelijkse, kwartaal-, half-jaar- en jaarlijkse toenames aantallen en capaciteiten bij VertiCer
3a. Maandelijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer augustus 2021 - september 2026
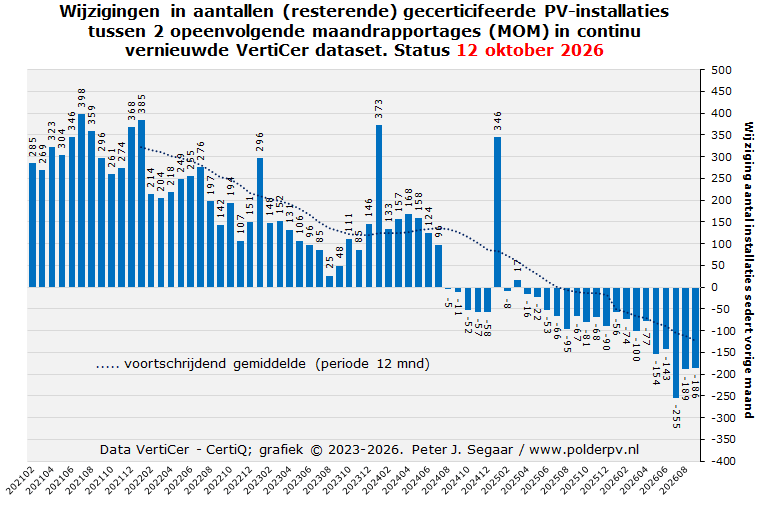
Ook al moet ook bij deze grafiek de blijvende waarschuwing, dat de cijfers nog lang niet zijn uitgekristalliseerd, en we nog de nodige bijstellingen kunnen verwachten, de trend bij de nieuwe (netto) aantallen projecten door VertiCer, en rechtsvoorganger CertiQ, geregistreerd van maand tot maand, laten, ook in de huidige versie van september 2026, een zeer duidelijke afkoeling van de PV-projectenmarkt zien sedert begin 2021 (vanaf februari 2021 is de netto maandgroei bekend). Dit heeft deels te maken met het feit, dat er netto bezien, per maand, steeds meer (oudere) projecten uitstromen bij VertiCer, dan er nieuw worden gerapporteerd en opgenomen in de databank.
Duidelijk is, dat er, netto bezien, nog maar relatief weinig netgekoppelde projecten worden bijgeschreven bij VertiCer, per maand. Dit is goed te zien in de aan de grafiek toegevoegde trendlijn met het voorschrijdend gemiddelde, met een periode van een jaar (12 maanden). Een van de belangrijkste redenen zal zijn, dat er al enige tijd een toenemend aantal uitschrijvingen uit de databank van de TenneT / Gasunie dochter is opgetekend, die de instroom vermoedelijk voor langere tijd afremt of zelfs overvleugelt. De uitval van de oudste onder SDE 2008 tm. 2010 gesubsidieerde kleine projectjes, die 15 jaar subsidie konden genieten, is daarvan de belangrijkste oorzaak. Gevolgd door, inmiddels de eerste SDE "+" regeling, SDE 2011.
Voor de kleinste, residentiële installaties moet die uitschrijving wel actief geschieden, anders blijven ze in het VertiCer bestand aanwezig. We moeten gaan zien hoe het verloop bij de aantallen zich ontwikkelt, nu de subsidie termijn voor de eerste projecten reeds is verstreken, of aan het aflopen is. Uiteraard betekent uitschrijving uit de VertiCer databank verder beslist niet dat de betreffende projecten fysiek zijn, of worden verwijderd. Ze kunnen nog vele jaren lang met een aardig rendement worden ge-exploiteerd door de eigenaren, zonder SDE-gerelateerde inkomsten, gezien de fysieke levensduur van ver over de 25 jaar van de PV generatoren. Hier is byzonder weinig zicht op, cijfers over het al of niet verder exploiteren van deze oudere projecten ontbreken in het geheel in statistiek moeras Nederland, en officiële, harde statistieken rond formeel "afgevoerde" installaties, zijn non-existent (behalve bij Polder PV, althans, voor de afgevoerde grotere projecten die hij gaande het gecontinueerde onderzoek tegenkomt).
Bij de netto negatieve groeicijfers vanaf de nazomer van 2024 moet wel de disclaimer, dat nagenoeg alle cijfers in komende updates worden bijgesteld, de negatieve verschillen kleiner zullen gaan worden, en op een gegeven moment zelfs zullen omslaan naar - bescheiden - positieve groei. De laatste maand waar dat laatste inmiddels is geschied, is maart 2025.
In de huidige update zijn voor in totaal 20 maanden de cijfers bijgesteld sinds de rapportage over augustus dit jaar. Daarvan 12 voor alle maanden in 2025, en 8 wijzigingen voor 2026. September 2026 is nieuw toegevoegd.
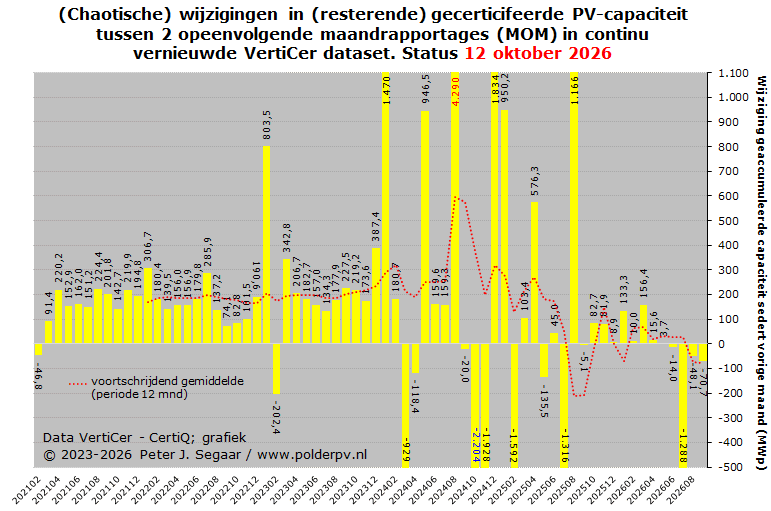
Een vergelijkbare grafiek als voor de aantallen (vorige exemplaar), maar ditmaal de ermee gepaard gaande netto maandelijkse toename (of tijdelijke, soms zelfs dramatische afname) van de capaciteit van gecertificeerde PV-projecten, in MWp. In een vorige update is de Y-as fors aangepast, al vallen er nog steeds extremen flink buiten de nieuwe grenzen. En ook ditmaal is een trendlijn met het voortschrijdend gemiddelde (periode 12 maanden), als een rode stippellijn, toegevoegd.
De evolutie laat een nogal afwijkend, zo u wilt, zeer chaotisch beeld t.o.v. dat bij de aantallen zien, met sterk fluctuerende verschillen tussen de maanden onderling. Ik heb dit exemplaar dan ook al langere tijd als koosnaampje de "chaosgrafiek" toebedeeld.
Ook deze vaak al flink aangepaste maand waardes kunnen uiteraard naderhand nog worden bijgesteld. Door de extreem wisselende trend van de maandelijkse aanwas cijfers, is zelfs de trendlijn zeer grillig, en wordt deze ook in bovenmatige zin ernstig verstoord door de augustus 2024 anomalie, en de sterk negatieve "bijstelling" in juli 2025.
Bizarre nieuwe pieken en dalen in 2023 en 2024
Inmiddels zijn er tm. de zomer van 2024 diverse hoge pieken (jan. 2023, jan. en mei 2024) en diepe dalen (maart 2024) terug te vinden in deze chaotische grafiek, die uitentreuren in voorgaande updates zijn besproken. De redenen van dergelijke "onmogelijke" netto wijzigingen vindt u in het eerder al gelinkte artikel, met de reactie van destijds CertiQ, op vragen van Polder PV. Een later verschenen antwoord van VertiCer, met vérstrekkende consequenties voor de betrouwbaarheid van hun (actuele) statistieken, is besproken in een apart intermezzo in het vervolg artikel van een vorige analyse van Polder PV.
Augustus 2024 anomalie met gigantische impact - waarschijnlijk in twee stappen hersteld
De eerder al meermalen vermelde, grote anomalie in het augustus 2024 rapport van VertiCer heeft natuurlijk een enorme impact bij de afgeleide maandgroei cijfers. Volgens de huidige data, in het rapport van september 2026, zou namelijk in augustus een groei opgetreden zijn van 4.290 MWp. Dat is, hoe je het ook wendt of keert, een volslagen onmogelijk groeicijfer en moet op een zeer ernstige fout bij VertiCer en/of (een) data aanleverende netbeheerder(s) berusten†. Deze enorme fout is zichtbaar gebleven in de september- en oktober 2024 updates. Kennelijk is of zijn de fout(en) in twee stappen hersteld, in de oktober update ging er zeer veel volume van af, en ook in de update van november is er weer een substantieel volume verwijderd, waardoor de accumulatie op een "meer normaal" niveau is gekomen. U vindt die aanzienlijke bijstellingen onder de betreffende maand aanwas cijfers, als negatieve volumes van -2.204 resp. -1.928 MWp. Maar het aanwas volume voor augustus staat nog steeds op de onwaarschijnlijk hoge omvang, de betreffende waarde is rood gemarkeerd.
Na augustus 2024 blijvend "verrassingen"
Ook na de extreme piek in augustus 2024 blijven de "hoge pieken en diepe dalen", allen onwaarschijnlijk, en beslist niet de "normale markt progressie" volgend, terugkeren. Pieken zien we terug in december 2024 (1.834 MWp), januari 2025 (950 MWp), en augustus 2025 (1.166 MWp). Diepe dalen zien we terug in oktober en november 2024 (netto -2.024 MWp, resp. -1.928 MWp), februari 2025 (-1.592 MWp), juli 2025 (-1.316 MWp), resp. "relatieve nieuwkomer", juli 2026, met een netto negatieve groei van -1.288 MWp.
Forse wijzigingen in VertiCer data
In het tabelletje hier onder heb ik, voor 2023 tm. 2026, de wijzigingen tussen de oorspronkelijk gepubliceerde groeicijfers per maand en de huidige, meest recent bekende weergegeven. Waar duidelijk de, soms zeer forse, continue veranderingen uit blijken die in het VertiCer dossier worden doorgevoerd, in de loop van de tijd. Tot en met 2024 zijn ook in de huidige update geen wijzigingen meer doorgevoerd. Vanaf 2025 zijn wijzigingen sinds de vorige update cursief weergegeven.
In de huidige update zijn voor in totaal 20 maanden de nieuwe capaciteit volumes inmiddels weer, allemaal opwaarts, aangepast sinds het exemplaar tm. augustus 2026, voor alle maanden van 2025, en de eerste 8 van 2026. September 2026 betreft een nieuwe, eerste opgave. Meest opvallend zijn de wijziging van licht negatieve naar netto positieve groei in februari en april 2026, en, iets eerder, de enorme neerwaartse bijstelling van de negatieve groei in juli 2026 (grote correctie ?).
De augustus 2024 opgave is en blijft onmogelijk, en berust op (een) enorme blunder(s) bij de data verstrekkende netbeheerder(s). De negatieve groei in september van dat jaar is al wat minder geworden. Oktober en november beginnen met de grootste netto negatieve groei cijfers ooit gedocumenteerd, ook al zijn ze later wat bijgesteld, en zijn vermoedelijk forse correcties voor de evident foute opgave in het augustus rapport. Ook het nieuwe, hoge volume van ruim 1,8 GWp voor december 2024 is zeer waarschijnlijk incorrect. Althans: kan nooit de marktgroei in die maand weergeven.
Jaargroei cijfers
Bij de nieuwe jaar volumes komen we inmiddels op een groei uit van bijna 1.992 MWp voor 2022. Voor 2023 was de groei in een recente update nog maar 1.298 MWp (en daarmee fors lager dan 2022), maar mede door de bizarre toename in januari, en de daar op volgende extra wijzigingen, is de jaargroei voor 2023 inmiddels stevig bijgesteld, naar een record jaarvolume van momenteel ruim 2.810 MWp. Wat inmiddels 41,1% hóger is, dan in 2022. Bij de aantallen was er een groot negatief verschil, 44,9% minder netto nieuwe projecten in 2023 (1.429), dan de 2.592 exemplaren in 2022.
De meest waarschijnlijke oorzaak van de verschillen tussen de aantallen en capaciteiten in deze 2 jaren, is de flinke terugval in aanwas cijfers bij de aantallen, grotendeels veroorzaakt wordt door wegval van (SDE gesubsidieerde) kleine installaties, en dat alleen nog maar grote(re), inclusief nieuw toegevoegde, projecten overblijven, die een zwaar stempel op de nieuwe, en de geaccumuleerde capaciteit zijn gaan zetten.
2024 komt, vooral door de zeer hoge aanpassing voor december, en de daar op volgende wijzigingen, momenteel op een volstrekt onwaarschijnlijk netto jaargroei volume uit van bijna 3.842 MWp, wat zelfs bijna 37% hoger zou zijn dan het recordjaar 2023. Dit is de facto onmogelijk, ook vanwege de meest actuele CBS cijfers voor dat jaar. En zal vermoedelijk flink aangepast gaan worden in komende updates. Dit betreft overduidelijk een "nieuwe anomalie", in de solar cijfers van de VertiCer databank.
2025 heeft tot nog toe nog steeds een netto negatieve groei bij de capaciteit, van, inmiddels, -34 MWp. Dit zal in komende updates nog minder negatief gaan worden, en mogelijk uiteindelijk in netto positieve groei kunnen omslaan.
3b. Kwartaal groeicijfers QIV 2021 - QIII 2026
In een eerdere update heb ik de kwartaal cijfers weer van stal gehaald en in grafiek weergegeven tm. de toen net "volledig", geworden cijfers voor de kwartalen QIV 2021 tot en met QI 2023. In het huidige exemplaar heb ik de soms weer licht gewijzigde data gebruikt, en nog lang niet definitief vastgestelde, ook aangepaste resultaten voor QII 2023 tm. QIII 2026 rechts toegevoegd. Met name de volumes van de meest recente kwartalen zullen nog flink wijzigen, gezien de continue wijzigingen in door Polder PV bijgehouden data historie van VertiCer en haar rechts-voorganger CertiQ. De grote anomalie voor de capaciteit in augustus 2024 heeft ook hier een enorme impact, en is dan ook wederom in een aparte kleurstelling in de betreffende kolom weergegeven ("kan niet" / geeft absoluut niet de feitelijke marktontwikkeling weer).
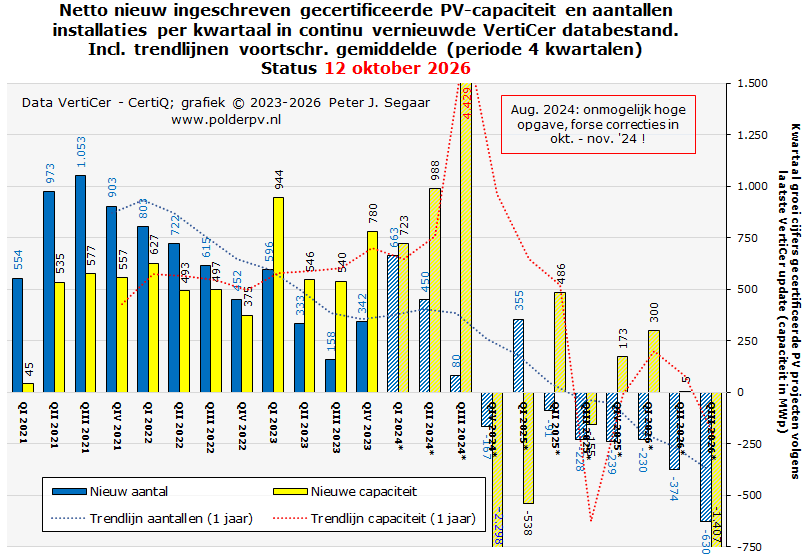
Ook voor deze grafiek is de Y-as meermalen aangepast, en zijn voor zowel de aantallen (blauwe stippellijn) als voor de capaciteit (rode stippellijn) trendcurves voor de voortschrijdende gemiddeldes ingetekend. Deze hebben ook een periode van 1 jaar (4 kwartalen).
Wederom met bovengenoemde disclaimer in het achterhoofd, waardoor de verhoudingen tussen kwartalen onderling dus ook nog lang niet vaststaan (deze zijn sowieso al aanzienlijk gewijzigd in recente updates), lijkt een conclusie wel al duidelijk getrokken te kunnen worden: Met name de aantallen netto nieuw geregistreerde PV projecten per kwartaal, zijn sinds het laatste kwartaal van 2021 in globale zin stapsgewijs beduidend verminderd. Het aantal nieuwe projecten per kwartaal is afgenomen van, momenteel, 1.053 exemplaren in QIII 2021, tot nog maar 452, met de nu bekende cijfers, voor QIV 2022, toegenomen naar 596 exemplaren in het eerste kwartaal van 2023, waarna het een bodem bereikte in QIII 2023 (158 netto nieuwe exemplaren). QIV 2023 zit momenteel op een plus van 342 nieuwe projecten. QI 2024 vertoont, mede door de bizarre negatieve groei in maart, en de later komende correcties, inmiddels, na een periode van netto negatieve aanwas, een positieve groei van netto 663 projecten. QII 2024 had in een vorige update nog een netto negatieve groei van 37 projecten, maar dat is in de december 2024 tm. december 2025 updates inmiddels omgeslagen in een netto positieve groei van 450 stuks. Wat ongetwijfeld nog verder bijgesteld zal gaan worden, in positieve zin.
Hetzelfde geldt voor QIII 2024, met in de huidige update een lichte, netto positieve aanwas van 80 projecten, in een vorige update was dit nog een licht negatieve netto groei. Het volume voor QIV is nog steeds flink negatief, -167 projecten. Alleen QI 2025, in de januari 2026 update nog -73 MWp, is inmiddels omgeslagen naar netto 355 boven de X-as. De resultaten voor QII tm. QIV van 2025 en QI-QIII 2026 starten allemaal onder de nullijn, met inmiddels 91, 228, 239, 230, 374, resp. 630 projecten netto negatief. We zullen later zien of voor de laatstgenoemde kwartalen uiteindelijk ook nog een "positief" resultaat gehaald zal worden, al zal dat resultaat dan bescheiden blijven t.o.v. de netto aanwas in die kwartalen in eerdere jaargangen. De trendlijn voor de netto aantallen nieuwe projecten per kwartaal spreekt in ieder geval boekdelen, die is sterk neerwaarts gericht.
Capaciteit wijzigingen per kwartaal
Bij de nieuwe gerapporteerde netto capaciteit is het verhaal compleet anders, wat vooral werd veroorzaakt door de eerder gesignaleerde "excessieve" extra netto groei voor januari 2023 en 2024, en alle tussentijdse, soms bizarre cijfer wisselingen bij die belangrijke parameter.
Het netto volume per kwartaal nam even toe, van, momenteel, 535 MWp in QII 2021, naar 627 MWp, in QI 2022, maar is daarna ook, gemiddeld genomen, enkele kwartalen minder geworden. Om een voorlopig dieptepunt te bereiken in QIV 2022, met 375 MWp netto nieuw gerapporteerd volume, gebaseerd op de huidige, meest recente cijfers.
En toen kwam de "grote verrassing", QI 2023 telde in een vorige update nog 449 MWp nieuw volume, maar dat is, met name door de zeer hoge toevoeging in januari 2023, en de daar op volgende wijzigingen in de maandrapportages, nu alweer een voorlopig record volume van 944 MWp. Wat nu alweer de helft hoger zou zijn dan de groei in QI in 2022 (627 MWp). Voor de aanwas in QII 2023 geldt momenteel een netto groei van 546 MWp. Het niveau is daarmee, zoals eerder al voorspeld door Polder PV, gestegen, naar 11% boven het volume van 492 MWp in QII 2022. De nog premature aanwas in QIII 2023 is inmiddels 540 MWp in de plus. Zoals was te verwachten, is dat inmiddels 8,7% méér dan het nieuwe netto volume in QIII 2022 (497 MWp). Tot en met de november 2024 update lag dat nog iets lager.
Voor het laatste kwartaal van 2023 is het totale volume, al flink toegenomen in de januari 2024 update, in de versies van mei 2024 tm. augustus 2026 verder gegroeid, naar momenteel 780 MWp. Dit is al ruim het dubbele volume, t.o.v. de 375 MWp in QIV 2022.
2024
De tweede grote verrassing zien we bij de eerste, nog voorlopige resultaten voor QI 2024. Januari was in een vorige rapportage extreem in positieve zin bijgesteld, maart vertoonde een record negatieve groei, en ook in april was de groei negatief. Met de opvolgende extra bijstellingen, is het voorlopige tussen-resultaat voor het hele kwartaal na even "negatieve aanwas" te hebben gekend, inmiddels op een positieve groei van 723 MWp beland.
Het tweede kwartaal van 2024 gaf de derde verrassing. Het startte met een negatieve aanwas, maar groeide al rap in positieve zin in de vorige updates. Door de enorme toename voor de maand mei (zie capaciteit grafiek voor de wijzigingen van maand tot maand), is dit volume abrupt toegenomen naar, inmiddels een record niveau van 988 MWp groei. Dat is 4,7% hoger dan de groei bij de vorige recordhouder, QI 2023. In een eerdere update lag het niveau voor QII 2024 zelfs nog hoger dan 1 GWp, maar dat is weer wat terug gezakt in de laatste rapportages.Het derde kwartaal van 2024 is, met de extreme anomalie voor augustus, vooralsnog een enigma, waar natuurlijk de hoge negatieve correcties op zijn gevolgd in het laatste kwartaal. De rood gemarkeerde kolom voor dit kwartaal heeft een onverklaarbare en onwaarschijnlijke toename van, momenteel, 4.429 MWp. Goed is te zien, dat de rood gestippelde voortschrijdend gemiddelde trendlijn in ernstige mate wordt "verstoord" door genoemde, extreme, augustus anomalie.
Het vierde kwartaal van 2024 start, met eerder doorgevoerde, zeer forse negatieve correcties, én het bizarre nieuwe voorlopige aanwas volume voor december, met een resulterende "historisch negatieve groei" van maar liefst 2.298 MWp in de min. Als we de nu bekende cijfers voor QIII en QIV middelen, komen we op een gemiddelde groei van 1.066 MWp per kwartaal, wat op een onwaarschijnlijk, erg hoog niveau is komen te liggen. Uiteraard moeten we gaan afwachten wat voor verdere wijzigingen in de latere updates zullen gaan komen, voordat we hier meer klaarheid in kunnen brengen.
2025 - QIII 2026
QI 2025 zit inmiddels op 538 MWp in de min (negatief volume februari overcompenseerde het positieve volume voor januari, maart had een bescheiden positieve, april een duidelijk hogere groei).
QII 2025 laat een positieve netto groei van totaal 486 MWp zien.
QIII 2025 zit weer op een netto negatieve groei van -155 MWp, wat een flinke opwaartse aanpassing is van eerdere, nog veel sterker negatieve groei cijfers.
De groei in QIV is in een vorige update omgeslagen, van een negatieve aanwas van -15 MWp naar een positief volume, en is inmiddels 173 MWp in de plus.
De nog zeer voorlopige eerste resulaten voor het 1e kwartaal van 2026 gaven aanvankelijk een negatieve aanwas te zien van -264 MWp, maar ook dat is inmiddels flink positief, 300 MWp.
Van QII 2026 is inmiddels het resultaat van april - juni aangepast, van -64 MWp in de update van augustus, naar een licht positief netto resultaat van 5 MWp in de huidige status.
Voor QIII 2026 zijn nu de eerste zeer voorlopige cijfers voor juli tm. september bekend, waarbij, met name vanwege de heftige negatieve aanpassing van het netto volume voor juli, momenteel een netto negatieve groei op de rol staat, van -1.407 MWp.
Hoe eventuele verdere wijzigingen bij de capaciteit van gecertificeerde projecten zal gaan verlopen blijft gezien bovenstaande, soms extreme wisselingen, elke keer weer spannend.
Voor de evolutie van de gemiddelde systeem omvang (per maand), zie ook de grafiek onder paragraaf 2a.
3c. Halfjaarlijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer 2022 - 2026 HI, eerste helft HII
Omdat een tijdje geleden de eerste resultaten voor het 1e half-jaar van 2023 beschikbaar waren gekomen, en alweer gewijzigd, heb ik in een vorige analyse ook weer de half-jaar grafiek van stal gehaald. Die had ik voor het laatst gepubliceerd op basis van de oude CertiQ data in het bericht van 9 januari 2023. Het huidige exemplaar bevat echter alleen de laatst bekende resultaten gebaseerd op de compleet gereviseerde publicatie systematiek bij VertiCer. In deze grafiek worden de resultaten vanaf de 1e jaarhelft van 2021 (alleen januari ontbrekend, kolommen gearceerd), tm. de eerste resultaten voor HII 2026 getoond. Vanaf 2024 zullen er ongetwijfeld nog de nodige aanvullingen, en forse bijstellingen komen (gearceerde kolommen).
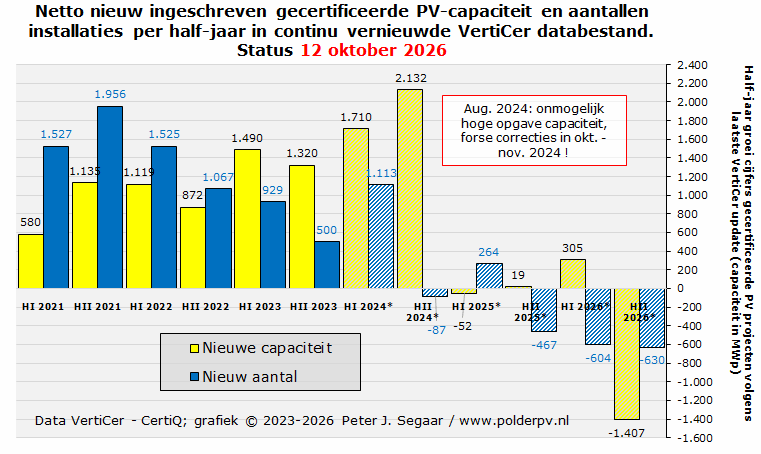
Ook uit deze nog zeer voorlopige halfjaarlijkse groei cijfers blijkt een duidelijke afname van het aantal (overgebleven) projecten in het VertiCer dossier, wat waarschijnlijk heeft te maken met verwijderde, meestal kleine projectjes waarvan de oudste SDE beschikkingen zijn vervallen, danwel actief uitgeschreven bij VertiCer. Bij de aantallen projecten nam de bij VertiCer geregistreerde half-jaarlijkse netto aanwas af, van 1.956 nieuwe projecten in HII 2021, via 1.525 exemplaren in HI 2022 (22% minder), 1.067 stuks in HII 2022 (30% minder), naar nog maar een (voorlopige) groei van slechts 929 nieuw in HI 2023. Wederom bijna 13% minder. De tweede jaarhelft van 2023 heeft nog maar 500 netto nieuwe projecten (-46%), maar daar kan mogelijk nog wel iets aan gaan wijzigen. In HI 2024 is tot nog toe weer een duidelijk hoger volume bekend, netto 1.113 nieuwe installaties, maar vanaf HII 2024 zien we voor alle recente half-jaren, behalve HI 2025, nog netto negatieve groeicijfers: -87 voor HII 2024, -467 voor HII 2025, -604 voor HI 2026, resp. -630 voor HII 2026. De in de maart (2026) update nog negatieve netto aanwas van -144 voor HI 2025, is inmiddels omgeslagen naar een netto positieve groei, +264 exemplaren.
Bij de capaciteit is het beeld compleet anders (geworden, in de meest recente updates), en is er zelfs een behoorlijke opleving te zien in beide jaarhelften van 2023 en het eerste van 2024. Met de huidige bekende cijfers 1.135 MWp nieuw in HII 2021, 1.119 MWp in HI 2022 (ruim 1% minder), 872 MWp in HII 2022 (22% minder), en, vanwege de bizarre, eerder al besproken toename in 1 maand (januari 2023), nu alweer een 1.490 MWp nieuwe capaciteit in HI 2023. Dat is 33% meer dan in HI 2022, en zelfs al bijna 71% meer dan in HII 2022. In de update van december 2023 was het netto aanwas volume voor HI 2023 nog maar 923 MWp.
De tweede jaarhelft van 2023 geeft, met de netto groei van, momenteel 1.320 MWp, al een fors hoger volume te zien dan in eerdere recente updates, het is ruim 51% hoger dan de aanwas in HII 2022.
Voor het eerste half-jaar van 2024 zijn de data nog zeer fluïde. Het voorlopige resultaat voor het eerste half-jaar is, van een licht negatieve aanwas tm. mei (-12 MWp), inmiddels omgeslagen in een record positieve, netto groei van al 1.710 MWp. Dat is al bijna 15% hoger dan het vorige record, in HI 2023. Het voorlopige netto volume in HII 2024, 2.132 MWp (in april 2025 update nog maar 706 MWp!), laat een ogenschijnlijk nieuw record volume zien, maar met de waarschuwing dat hier de nieuwe "extreme" anomalie december 2024 bij zit, moeten we daar de nodige korrels zout naast leggen.
Het eerste half-jaar van 2025 bracht, met name door het flink negatieve aandeel van februari, gevolgd door de sterk negatieve aanwas in mei, een netto negatieve groei van -52 MWp met zich mee. HII 2025, startte met een sterk negatieve netto groei van -33 MWp, maar dat is sinds de vorige update in een marginaal positief netto volume omgeslagen, momenteel 19 MWp. De eerste netto aanwas cijfers voor HI 2026, inclusief alle tussentijdse wijzigingen, en de inmiddels weer bijgestelde data voor januari tm. augustus, geven inmiddels een positief resultaat van +305 MWp. HII heeft momenteel, vooral door de enorme negatieve bijstelling van het netto volume in juli, en het feit dat er nog drie maanden ontbreken, momenteel een netto negatieve groei van -1.407 MWp.
Het zal nog wel even gaan duren voordat er beter zicht komt op de (definitieve) groeicijfers voor de half-jaren, met name voor de recente jaargangen. Uiteraard gaat met name voor de periode vanaf 2024 nog wel flink wat wijzigen in deze cijfers.
Mogelijk wordt de trend van véél minder netto overgebleven (want: deels bij VertiCer uitgeschreven) aantallen installaties, en nog steeds relatief hoge groeicijfers voor de capaciteit, nog verder versterkt, doordat er regelmatig flinke aantallen kleinere projecten worden uitgeschreven bij VertiCer (zie tabellen onder paragraaf 5), terwijl de overblijvende (en nieuwe) projecten in de bestanden gemiddeld genomen zelfs al veel groter zijn dan de oude (deels zelfs residentiële) kleine installaties.
3d. Jaarlijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer YOY 2009 - 2024*
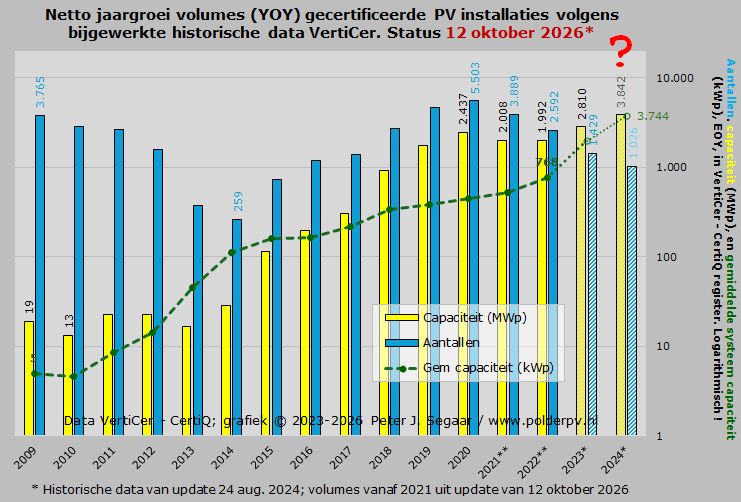
Wederom naar analogie van de grafiek voor de eindejaars-volumes, ditmaal de daar uit afgeleide netto jaargroei cijfers volgens de laatste data update van VertiCer, in bovenstaande grafiek (alle drie parameters met referentie de rechter schaal, logaritmisch weergegeven). Tot en met kalenderjaar 2020 zijn de data gebruikt uit de in 2024 beschikbaar gestelde update (24 aug. 2024), waarin echter nauwelijks wijzigingen zijn opgenomen. De meest recente cijfers voor 2021**, 2022**, 2023*, en 2024*, rechts toegevoegd, komen uit de huidige update van de data tm. september 2026, zoals recentelijk geopenbaard door VertiCer. De grafiek toont dus de meest recente situatie, met de laatst beschikbare bron-cijfers. Voor 2025 zijn de afgeleide netto jaargroei cijfers voor zowel de capaciteit (- 33,7 MWp), als voor de aantallen (-203 exemplaren), nog steeds negatief, en kunnen deze dus nog niet in de grafiek worden weergegeven, vanwege de hier toegepaste logaritmische Y-as. Uiteraard geldt dat ook voor de sowieso nog onvolledige resultaten voor 2026 (tm. september: -1.101 MWp, resp. -1.234 bij de aantallen).
Mochten toekomstige "historische" jaarcijfers alsnog wijzigen, en wereldkundig worden gemaakt, zullen die in latere updates worden toegevoegd aan deze grafiek. Het is waarschijnlijk, dat eventuele nagekomen correcties, met name voor de oudere jaargangen, marginaal zullen zijn.
Goed is te zien dat er een duidelijk verschil is in de trend bij de nieuwe jaarlijkse aantallen installaties (blauwe kolommen) en bij de nieuwe capaciteit per jaar (gele kolommen). Bij de aantallen beginnen we op een hoog niveau van 3.765 [overgebleven †† !] nieuwe installaties in 2009, het gevolg van de enkele duizenden grotendeels particuliere kleine SDE beschikkingen die in de eerste jaren van de SDE (2008 tm. 2010) werden opgeleverd. Die bron droogde al snel op omdat particuliere installaties de facto uit de opvolger regelingen werden gedwongen (eis minimaal 15 kWp, later ook nog verplicht grootverbruik aansluiting), en zakte de hoeveelheid nieuwe installaties dan ook stapsgewijs naar het dieptepunt van 259 nieuwe projecten in 2014. Daarna zwol het jaarlijkse volume weer aan door een lange reeks van (deels) succesvol geïmplementeerde SDE "+" beschikkingen, tot een voorlopig maximum van 5.503 nieuwe projecten in Corona jaar 2020.
Daarna is, zelfs met grote hoeveelheden nieuw beschikte projecten onder de SDE "++" regimes, het tempo weer fors afgenomen, ook vanwege massieve wegval van beschikte projecten, waar met name de wijdverspreide netcongestie problemen een belangrijke (maar niet de enige) oorzaak van zijn. In 2021 en 2022 zijn met de recentste cijfers nu netto 3.889, resp. 2.592 nieuwe projecten toegevoegd. Dat laatst bekende volume voor 2022 is 47,1% van het record niveau in 2020.
In 2023 is een beperkt volume van 1.429 (netto) nieuwe projecten bekend (eerste gearceerde blauwe kolom). Het inmiddels positieve volume voor 2024 is nog steeds aan het toenemen, naar, inmiddels, netto 1.026 projecten. Met name voor 2024 ff. kan nog het nodige aan deze data wijzigen, in de te verwachten maandelijkse cijfer updates in 2026. Duidelijk is, dat er netto bezien steeds minder aantallen projecten bijkomen. Zoals al vaker gememoreerd, komt dit grotendeels door een toenemende uitstroom van projecten, waarvan grotendeels de subsidie termijn is verlopen, en er actief wordt uitgeschreven bij VertiCer. Er komen daarvoor in de plaats slechts relatief weinig nieuwe projecten bij (grotendeels met SDE beschikking), waardoor de netto groei per jaar sterk afneemt, bij de aantallen projecten. Deze trend is duidelijk zichtbaar vanaf 2021.
Capaciteit andersoortige trend, met een nieuw record jaar (2023), 2024 nog zeer ongewis
Bij de capaciteit is de jaarlijkse aanwas in de beginjaren relatief "stabiel" geweest, met wat kleine op- en neerwaartse bewegingen, van 18,7 MWp nieuw in 2009, tijdelijk zakkend naar 13,0 MWp nieuw volume in 2010, nog eens 4 jaar iets boven dat niveau blijvend, om vanaf 2015 sterk te stijgen. Dat was in het begin vooral vanwege de implementatie van de toen succesvolle SDE 2014 regeling. Er werd elk jaar weer meer capaciteit toegevoegd, gestuwd door de opvolgende SDE "+" regelingen met miljarden budgetten, tot een voorlopig maximum van 2.436,9 MWp, wederom in het Corona jaar 2020. Maar ook de nieuwe capaciteit begon in de jaren 2021-2022 af te nemen, al was het op een veel minder dramatisch niveau dan bij de aantallen projecten.
In 2021 was het nieuwe netto volume nog 2.007,6 MWp, dat is in 2022 momenteel nog maar 1.991,6 MWp met de bekende cijfers in de huidige update. Dat is voor 2022, met 81,7% van het maximale nieuwbouw volume in 2020, in ieder geval beduidend beter dan de flinke terugval bij de (netto) aantallen nieuwe projecten (47,1%). Met, uiteraard, de blijvende disclaimer, dat ook deze jaargroei cijfers nog niet "in beton zijn gegoten", en nog verder licht kunnen wijzigen. Opvallend blijft in ieder geval, dat met de updates in de afgelopen 2 jaar, het jaargroei volume voor de capaciteit in 2022 continu, maar traag, dichter is toegekropen naar dat van het voorgaande jaar. Het verschil is nog maar 16,0 MWp.
In 2023 is inmiddels, vooral vanwege de eerder besproken, bizar hoge toevoeging in januari dat jaar, en de nodige toevoegingen in de meest recente updates, een netto volume bijbouw van 2.810,1 MWp geconstateerd (enkele updates hiervoor was dat nog slechts 1.223 MWp!). Dat is nu dus al hoger dan de nu bekende groei in zowel 2021 en 2022, en heeft de eerder vastgestelde record groei in Corona jaar 2020 al met ruim 373 MWp overtroefd. 2023 is dus een nieuw recordjaar, wat de groei van gecertificeerde capaciteit betreft. Met de huidige stand van zaken zou de jaargroei in 2023 dus al ruim 41% hoger hebben gelegen dan de aanwas in 2022, en 15,3% meer dan in vorig record jaar 2020. We hebben echter ook gezien dat data regelmatig (flink) worden bijgesteld, dus de relatieve verhouding van de jaargroeicijfers in deze laatste jaren ligt beslist nog niet vast. Dat 2023 ook nationaal bezien (alle capaciteit in heel Nederland) een record groei jaar was, laten de ook regelmatig bijgestelde CBS cijfers zien (hier).
Achteraan in de grafiek heb ik ook de capaciteits-aanwas in 2024 weergegeven. Daar moeten we helaas nog een zeer groot vraagteken bij zetten, want met de nog zeer voorlopige resultaten voor dat jaar zouden we nu al aan een "nieuw record volume" zitten, van bijna 3.842 MWp (in de april 2025 update was dit nog "maar" 2.282 MWp). Gezien de problematische, extreme, met terugwerkende kracht bekend geworden toevoeging voor, met name, december 2024, in de analyse hierboven uitgebreid becommentarieerd, moeten we hier voorzichtig mee zijn. Want die december groei is uiterst onwaarschijnlijk, en kan nog fors neerwaarts worden bijgesteld, en/of er komen nog hoge "negatieve maandgroei cijfers" in komende maand rapportages overheen. De grote vraag is echter: wanneer kómen die bijstellingen dan wel? Dit kan erg lang duren, gezien eerder commentaar wat ik ontving van VertiCer na vragen daarover ...
Het Nationaal Solar Trendrapport 2025 van Dutch New Energy claimde voor 2024 een verkoop van 2,3 GWp PV vermogen in het zakelijke segment, wat, opvallend, véél lager is dan de afgeleide cijfers van VertiCer tot nog toe laten zien (ruim 3,8 GWp netto nieuw volume in de daar geregistreerde projecten markt). De meest recente aanvullingen en wijzigingen in de nationale statistieken van het CBS geven voor de sector "economische activiteiten" (alle PV capaciteit wat niet op woningen zou liggen), in 2024 zelfs nog maar een totale groei van 2.039 MWp in dat jaar.
Gaan we uit van de officiële statistieken van het CBS, is het verschil met de momenteel bij VertiCer bekende netto groei in 2024, "kolossaal", liefst 1,8 GWp. En is daarmee dus "volstrekt onverklaarbaar, en onmogelijk groot". De VertiCer populatie zal altijd een deelverzameling van de nationale CBS cijfers blijven, beslist niet andersom! Hier moeten grote fouten en/of in de VertiCer bestanden doorgevoerde correcties en/of aanpassingen in zitten. Hier is dus beslist nog niet alles mee gezegd, de finale data voor 2024 zijn immers nog lang niet bekend!
Gemiddelde project omvang
Wederom heb ik, uit deze uit de eindejaars-data afgeleide jaargroei cijfers, uiteraard ook weer de gemiddelde systeemcapaciteit van de nieuwe aanwinsten per jaar berekend, en getoond in de groene curve in bovenstaande grafiek, met het vermogen in kWp gemiddeld per nieuwe installatie. Deze vertoont, na een lichte inzinking tussen 2009 en 2010, een zeer sterke progressie, van 5,0 kWp bij de nieuwe projecten in 2009, tot alweer ruim 768 kWp gemiddeld per nieuw project in 2022. Een factor 155 maal zo groot, in 13 jaar tijd. Deze enorme schaalvergroting, sterk gedreven door de oplevering van honderden zonneparken en enorme distributiecentra bomvol zonnepanelen op de uitgestrekte platte daken, is een van de belangrijkste oorzaken, van de nieuwe realiteit bij de stroomvoorziening in Nederland: de overal zichtbaar geworden netcongestie, met name op de middenspannings-netten. Voor de bijna actuele situatie, met details, zie de nieuwe gedetailleerde capaciteitskaart van Netbeheer Nederland (gescheiden in netafname resp. -invoeding, in de kaarten is reeds al lang van tevoren gereserveerde capaciteit voor nieuwe, nog te bouwen projecten, ingesloten). Wat uiteraard ook zijn weerslag heeft gekregen op de progressie van de uitbouw van de gecertificeerde nieuwe volumes in de VertiCer databank: die is zeer sterk aan het vertragen. En slechts met veel moeite, onder anderen, door schaalvergroting van de individuele projecten, "op niveau" te houden. Die schaalvergroting zien we met name ook in de belangrijke zonnepark sector, zie de diepgaande analyse daarvan, begin maart 2026 gepubliceerd op de Polder PV website.
Voor 2023 is een sterke toename van de gemiddelde capaciteit zichtbaar, naar inmiddels 1.967 kWp per project (!). Echter, omdat deze maatvoering van 2 input variabelen afhankelijk is (die beiden netto volumes betreffen, verschillen tussen instroom en uitstroom bij VertiCer), die beiden nog flink, in beide richtingen, kunnen gaan afwijken van de huidige waarden, is er nog niet veel te zeggen over wat dit uiteindelijk op kalenderjaar basis zal gaan opleveren. Het is echter wel waarschijnlijk, dat die gemiddelde nieuwe project capaciteit op een hoog niveau zal komen te liggen, vanweg de sterk neerwaartse trend bij het netto aantal nieuwe projecten, bij een blijvend hoog niveau voor de nieuwe totale capaciteiten.
Het voorlopige gemiddelde voor 2024 ligt nog op een veel hoger niveau, 3.744 MWp. In een vorige update was dit zelfs extreem hoog, 28,4 MWp (ver buiten het bereik van de getoonde Y-as vallend). Dit lag aan het feit dat in een eerste update een zeer laag netto positief groei volume bij de aantallen was te zien, bij een zeer hoge netto capaciteit toevoeging. De verwachting dat dit zeer stevig bijgesteld zou gaan worden, is reeds uitgekomen. Maar het eindresultaat zal nog lang op zich laten wachten. En zal mogelijk flink afwijken van het huidige niveau, vooral gezien de nog zeer onzekere, nog lang niet vaststaande, met dikke mistflarden omgeven capaciteits-data voor dat jaar.
Omdat voor 2025 vooralsnog slechts netto negatieve groeicijfers zijn genoteerd, voor zowel de capaciteit als voor de aantallen, is er nog geen zinnig woord te zeggen over de gemiddelde capaciteit per project bij de aanwas in dat jaar.
†† Met name uit de oudere SDE regelingen, vallen regelmatig lang geleden bij VertiCer voorganger CertiQ ingeschreven projecten weg. Hier zijn verschillende redenen voor. In de uitgebreide SDE project analyses van Polder PV wordt hier regelmatig, en gedetailleerd over gerapporteerd (exemplaar 1 juli 2026, zie hier).
4. 100 procents-grafieken en segmentatie naar grootteklasse
Een van de nieuwe mogelijkheden van de compleet herziene presentaties bij VertiCer, is de segmentatie naar grootteklasse. Daar kon tot enkele jaren geleden uitsluitend iets over gezegd worden op basis van de jaaroverzichten, waar, al lang geleden op basis van een verzoek in die richting door Polder PV, inderdaad werk van gemaakt is door rechtsvoorganger CertiQ. Zoals in de eerste analyses al duidelijk werd, is dit nu ook op maandelijkse basis mogelijk. Met, we blijven dit herhalen, de waarschuwing, dat alle cijfers bijgesteld kunnen worden in latere updates, met name m.b.t. de meest recente data. Bij de al wat oudere periodes vinden wijzingen minder vaak plaats, en zijn ze meestal van een bescheiden omvang.
In het 3e artikel over de eerste resultaten van januari 2023 heb ik al meer-jaarlijkse trends laten zien bij de evolutie van de diverse grootte klasses. Inclusief een toen nog in de bestanden van CertiQ voorkomende enorme anomalie, die niet bleek te zijn hersteld (artikel 14 februari 2023). Van dat historische overzicht is medio 2024 een recente update verschenen, maar daar blijkt nauwelijks iets in te zijn gewijzigd (marginale bijstellingen). De huidige grafiek geeft voor de kortere termijn de nieuwe data tot en met begin september 2026, en de aangepaste waarden voor de maanden in de meest recente periode daar aan voorafgaand.
In de gereviseerde data overzichten van VertiCer is sinds de update van 2 april 2026 ook het grootste deel van de eerste jaarhelft van 2021 (vanaf eind januari) bekendgemaakt, die data zijn vooraan in deze grafieken toegevoegd. De grafiek toont de meest recent gewijzigde data, gepubliceerd op 12 oktober 2026.
4a. 100 procents-grafiek aantallen per categorie
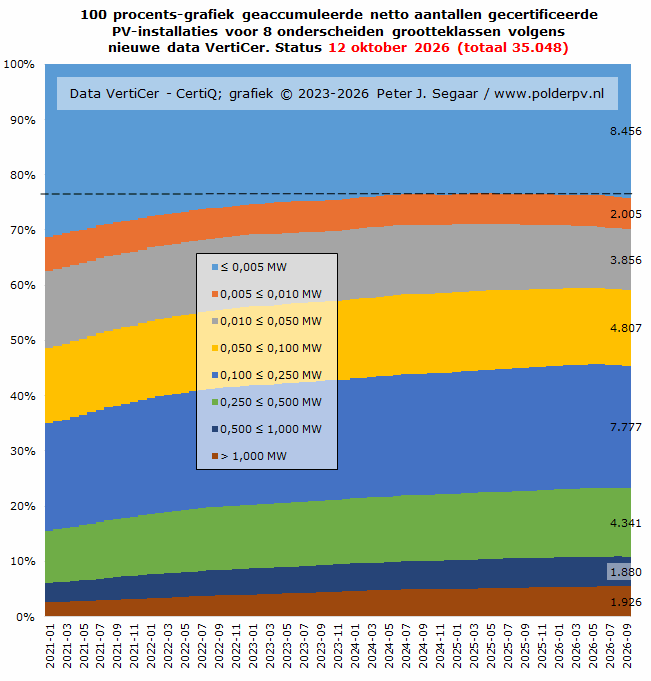
Een zogenaamde "100-procents-grafiek" voor de evolutie trends van de 8 door VertiCer en haar rechtsvoorganger onderscheiden grootteklassen van de gecertificeerde PV-populatie die zij bijhouden, dit exemplaar voor de aantallen projecten aan het eind van elke maand. Voor begin oktober 2026 zijn de absolute waarden per grootteklasse rechts weergegeven. Globaal genomen namen in de loop van de tijd de kleinste categorieën (1-5 kWp, 5-10 kWp, en 10-50 kWp) in betekenis af sedert begin 2021, de impact van de grotere categorieën werd groter. Vervolgens kwam er een stabilisatie, omdat het tempo bij de aantallen nieuw netgekoppelde (danwel netto overgebleven) projecten onder de SDE regimes weer flink is afgenomen. Dit wordt getoond door de in de grafiek opgenomen horizontale streepjeslijn, die het "laagste" niveau voor de kleinste categorie weergeeft (derde kwartaal 2024). In de laatste maand cijfers zien we het relatieve aandeel van de kleinste project categorie weer iets toenemen t.o.v. de overige categorieën, waarschijnlijk omdat de uitval (uitschrijving uit het VertiCer register) vooral wat grotere projecten betreft. Hierdoor komt het bovenste blauwe segment voor de kleinste categorie weer iets onder de streepjeslijn te liggen.
In de update van 12 oktober 2026, is het totale aantal installaties groter of gelijk aan 50 kWp, eind januari 2021 al bijna de helft (48,7%), met het gezamenlijke volume al op 59,2% van het totaal gekomen (20.731 van, in totaal, 35.048 netto overgebleven projecten). De categorie 100-250 kWp omvat het grootste aantal overgebleven projecten, 7.777 exemplaren, afgezien van de kleinste installaties tot 5 kWp (overgebleven 8.456 stuks). Uiteraard hebben de grotere project categorieën, vanaf 250 kWp, relatief weinig tot bescheiden aantallen. Maar schijn bedriegt: ze omvatten, by far, de allergrootste volumes bij de capaciteit, en hebben een zéér grote impact op de totale populatie, en dus ook op de te verwachten stroomproductie. Zie de volgende grafiek, in paragraaf 4b.
Plussen en minnen
Een klein deel van de afnemende betekenis van de kleinste project categorieën wordt veroorzaakt door continue uitval uit het databestand van VertiCer (diverse redenen mogelijk, ook al heel lang waargenomen bij de SDE portfolio's, analyse status 1 juli 2026). Daar staat ook weer tegenover dat volledig buiten de populaire SDE regelingen om gerealiseerde kleinschalige projecten bijgeschreven kunnen worden in de registers van VertiCer. Een fenomeen wat compleet onbekend lijkt in de PV sector in ons land, er wordt in ieder geval nooit over gerept, behalve dan bij Polder PV. In 2023 werden er bijvoorbeeld, met de meest recente data, netto 38 installaties in de kleinste project categorie uitgeschreven, maar kwam er tegelijkertijd een verrassende hoeveelheid van 143 exemplaren bij in de categorie 5 tm. 10 kWp, waarvoor normaliter beslist géén (nieuwe) SDE beschikking afgegeven kan zijn sedert SDE 2011, vanwege de 15 kWp "onder-cap" bij de afgegeven beschikkingen (zie ook laatst gewijzigde tabel in de update van 2 april 2026). Tot nog toe waren het al netto 36 uitgeschreven projecten voor de kleinste categorie, resp. netto 25 nieuw ingeschreven projecten voor categorie 5-10 kWp, in 2024.
Dat soort kleine projecten zijn mogelijk afkomstig uit portfolio's van bedrijven zoals Powerpeers, Vandebron, en Allinpower, en het in België al actieve EnergySwap, die geoormerkt garanties van oorsprong (GvO's) van door de afnemer aangewezen projecten afboeken, ter "vergroening" van de stroomconsumptie van de klant. Daar kunnen ook (zeer) kleine residentiële projecten, of bijvoorbeeld kleine installaties op scholen, gymzalen e.d. bij zitten. Om dat soort transacties in Nederland te kunnen / mogen doen, moeten de betrokken projectjes ook verplicht geregistreerd worden bij VertiCer. En die zien we hier dus tevoorschijn komen.
Voor 2025 zijn deze voorlopige volumes inmiddels ook bekend. In de kleinste categorie verdwenen netto 66 projecten. Maar bij de categorie installaties tussen 5 en 10 kWp beginnen daar kennelijk ook netto wat projecten te verdwijnen. Het resultaat van eventuele bijschrijvingen, en uitschrijvingen is voor die categorie in dat jaar inmiddels 2 stuks minder.
Bijstellingen aantallen per categorie
De grootste categorie, projecten (of eigenlijk: "registraties") groter dan 1 MWp per stuk, omvat begin oktober 2026 1.926 installaties. Dit is, na de toenames van 11, resp. 44 exemplaren in voorgaande updates, 7 minder in de update van juli, resp. een toename van 13 exemplaren in augustus, inmiddels wederom een netto aanwas van 5 projecten t.o.v. de update van augustus dit jaar.
Wat de aantallen projecten in deze grootste project klasse betreft, is dit slechts 5,5% van het totale aantal op dit moment. Op herhaalde verzoeken van Polder PV, om deze grote "verzamelbak" verder op te splitsen, gezien de dominante hoeveelheid capaciteit in deze categorie (zie grafiek onder paragraaf 4b), is, destijds, CertiQ, helaas niet ingegaan, en zal dit waarschijnlijk onder hoede van haar rechtsopvolger niet gaan geschieden.
4b. 100 procents-grafiek capaciteit per categorie - september 2024 anomalie lijkt hersteld, maar trend beslist niet stabiel in 2023-2026
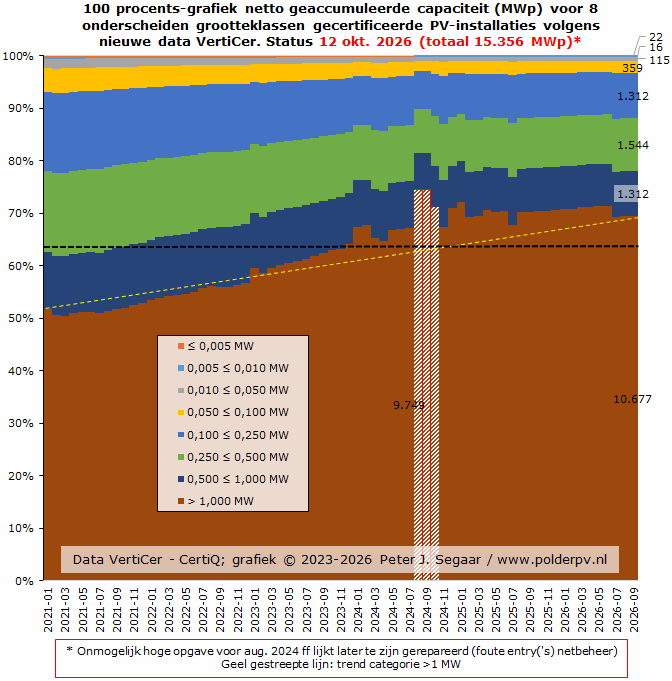
Een vergelijkbare "100 procents-grafiek" als voor de aantallen projecten, maar nu voor de periode eind januari 2021 tm. begin oktober 2026, voor de daarmee gepaard gaande, bij VertiCer geregistreerde netto capaciteiten in MWp. Voor eind september 2026 zijn wederom de absolute volumes rechts weergegeven, alsmede, voor de grootste categorie, voor de status quo vlak voor "De Grote Augustus Anomalie" (2024). Een totaal ander beeld is hier te zien, met "überdominant" de grootste project categorie (installaties groter dan 1 MWp). Ook is direct te zien, waar de enorme capaciteits-anomalie voor augustus, eerder reeds beschreven, zijn grondslag heeft. Eind juli 2024 was het volume in die categorie, met projecten per stuk groter dan 1 MWp, namelijk "nog maar" 9.749 MWp groot (wel alweer, door voortdurende bijstellingen / nagekomen volume, 18,3% meer dan de eind van die maand gerapporteerde 8.238 MWp). Wat in lijn is met de historie van de voorgaande evolutie.
In augustus tm. september 2024 zou, volgens de oorspronkelijke cijfers van VertiCer, er al een absurd hoog volume van 14,0 GWp zijn geaccumuleerd in die categorie. Dit is terug te voeren op de toen nog niet publiekelijk gecorrigeerde grote anomalie voor augustus dat jaar, en heeft een enorme impact op de kwaliteit van deze 100-procents-grafiek. In de augustus 2024 update ben ik kort ingegaan op de onmogelijkheid van deze accumulatie cijfers (paragraaf "29 Dorhoutmeessen"). Omdat de cijfers voor deze 2 maanden onwaarschijnlijk hoog zijn, heb ik deze gearceerd weergegeven, met rode kolom rand. Ook voor oktober zien we een nog steeds onwaarschijnlijk hoge status van, inmiddels, 11,8 GWp, waarbij er kennelijk al een eerste "correctie ronde" over de data heen is gegaan bij VertiCer. In november lijken de data weer "genormaliseerd", en is het volume op een voorstelbaar niveau van 9.883 MWp uitgekomen, zoals in een vorige update al was voorspeld door Polder PV. Vandaar dat ik ook oktober hier gearceerd heb weergegeven, toen was er waarschijnlijk nog steeds sprake van gedeeltelijk incorrecte (veel te hoge) data. De sterk verstorende invloed op de evolutie van alle data in deze 100% grafiek is duidelijk zichtbaar bij de maandelijkse aandeel-percentages voor augustus tm. oktober.
Status > 1 MW segment begin september 2026
De toegevoegde, alweer licht gewijzigde cijfers voor december 2024 en januari 2025 laten in de huidige update wederom een "onwaarschijnlijk hoog" accumulatie niveau zien voor het > 1 MW segment, van 11,7 tot bijna 12,6 GWp. In een vorige update waren die volumes nog maar 10,3 tot 11,0 GWp, hier is dus direct alweer een verdachte, waarschijnlijk veel te hoge capaciteit in de databank van VertiCer geslopen, zoals we eerder al hebben gezien. In december 2024 zou in 1 keer de 10 GWp accumulatie in de grootste categorie ruimschoots zijn gepasseerd.
In maart tm. juni 2025 is er weer globaal genomen een lichte groei cq. plateau fase te zien, naar een niveau rond de 11,6 GWp, maar in de juli update is er weer een tijdelijke terugval te zien, naar bijna 10,3 GWp, wat in de opvolgende periode augustus 2025 - begin juli 2026 verder toenam, naar bijna 12,0 GWp. Vervolgens is er weer een slecht verklaarbare terugval in juli, en een licht herstel in augustus-september, waarbij voorlopig een volume van 10.677 MWp is bereikt. Waarmee het aandeel op het totaal volume in die periode is afgenomen, naar 69,5% van de weer verder neerwaarts bijgestelde totale capaciteit (bijna 15,4 GWp). Eind januari 2021 was dat aandeel van de grootste categorie nog bijna 52%. Het relatieve verschil is dus, ondanks de soms curieuze cijfer bijstellingen, behoorlijk groot geworden, in 5 en driekwart jaar tijd. De combinatie forse opwaartse (dec. '24 / jan. '25) / neerwaartse capaciteit bijstelling in februari 2025 is in ieder geval wederom slecht verklaarbaar, evenals de neerwaarte bijstelling in juli 2026. Waarschijnlijk is een (of meer) van de oorzaken genoemd door, destijds, CertiQ, hier debet aan.
"Afwijkingen van de normaal"
Om de "afwijkingen van de normaal" voor de grootste projecten categorie (>1 MW) beter zichtbaar te maken, heb ik vanaf de mei 2025 update een rechtlijnige gele stippellijn in bovenstaande grafiek toegevoegd, interpolerend tussen de eerste en de laatste maand waarde. Daarmee is direct duidelijk waar (te) grote afwijkingen van een normaal verloop van het procentuele aandeel van die categorie opdoemen. In de periode 2023 tm. 2025 zijn de accumulaties in ieder geval beduidend hoger dan "normaal", eind 2025 en in de eerste 6 maanden van 2026 is er een stagnatie, tot slechts lichte groei zichtbaar, gevolgd door weer een opvallende "dip" in juli - september. De beruchte augustus 2024 anomalie, die tot in oktober dat jaar voortduurde, steekt duidelijk boven alles uit, en heeft te maken met een veel te hoge capaciteit accumulatie, die nog steeds zichtbaar is in de publiek beschikbare data van VertiCer.
Met een horizontale zwarte lijn is het snijpunt van genoemde referentielijn voor eind 2024 weergegeven. Dat komt neer op een capaciteit volume van bijna 7,5 MWp, het vermoedelijk minimale niveau, in vergelijking met de huidige, veel te hoge eindejaars-waarde die nog in de VertiCer cijfers is terug te vinden (11,7 GWp). In werkelijkheid zal het niveau toch hoger hebben gelegen, omdat er altijd veel volume is wat pas later wordt opgenomen in de actuele cijfers bij VertiCer, vanwege blijvende administratieve vertragingen. Ergens tussen de "extremen" 7,5 en 11,7 GWp zal het werkelijke eindejaars-volume van 2024 moeten liggen. Waar precies, blijft, vooralsnog, de onbeantwoorde vraag.
Meer cijfers project categorieën
De grootste categorie heeft, bij een blijvend zeer hoog capaciteits-volume, tegelijkertijd een relatief bescheiden aantal projecten, de hierboven al genoemde 1.926 exemplaren. Dit resulteert in een steeds hoger wordende systeemgemiddelde capaciteit binnen deze categorie. Eind januari 2021 was dat nog 4.377 kWp gemiddeld, begin oktober 2026 is dat alweer opgehoogd naar 5.544 kWp, een toename van bijna 27% in 68 maanden tijd. De grote projecten gaan een steeds hogere impact op de totale volumes krijgen bij VertiCer, dat is al heel lang duidelijk.
Voor de overige categorieën blijft er dan niet zeer veel "ruimte" meer over op het totaal. Nemen we ook nog de drie opvolgende categorieën mee (flinke projecten van een halve - 1 MWp, 250 - 500 kWp, resp. 100 - 250 kWp), claimen de grootste vier project categorieën het allergrootste geregistreerde volume in de totale markt. Dit was eind januari 2021 al 93,0%, eind september 2026 is dat, met de meest recente data in de huidige update, 96,7% geworden. De kleinste 2 categorieën zijn op deze schaal al vrijwel niet meer zichtbaar. Hun aandeel is begin oktober 2026 geslonken naar nog maar 0,1% van totaal volume (15,6 MWp, projecten van elk 5 - 10 kWp), resp. 0,14% (21,6 MWp, projecten van elk 1 - 5 kWp).
Dan resteren, eind september 2026, nog relatief bescheiden volumes voor de categorieën projecten van 50-100 kWp (totaal volume nog maar 359 MWp, 2,3%), resp. 10-50 kWp (115 MWp, 0,8%).
5. Jaarvolume segmentaties 2022 -2025
5a. 2022 - status update publicatie 12 oktober 2026
In de maandrapport analyse voor januari 2023 publiceerde ik ook een tabel met de nieuw gereconstrueerde cijfers voor de jaargroei voor kalenderjaar 2022. Voor nadere toelichting, zie de analyse bij het januari 2023 rapport. In de meeste voorgaande rapportages waren er geen wijzigingen meer in deze tabel. In de update van 1 december 2025 is er bij de categorie 500 - 1.000 kWp 1 installatie bijgekomen, daarna is er niets meer gewijzigd. Voor tabel en toelichting, zie de update van 2 januari 2026.
5b. Groei in 2023 - status update publicatie 12 oktober 2026
Er is sinds de update van maart 2026 geen wijziging geweest voor sub-categorieën in 2023. Voor de volledige tabel, zie paragraaf 5b in die update, en bijbehorend commentaar en duiding.
5c. Groei in 2024 - status update publicatie 12 oktober 2026
Sinds de update van juni 2026, is ook in de cijfers voor kalenderjaar 2024 niets gewijzigd. Voor status update en tabel met de deel-volumes, zie het artikel van 17 juli jl.
5d. Zeer voorlopige groei cijfers in 2025 - status update publicatie 12 oktober 2026
In onderstaande tabel geef ik de nog zeer premature eerste (al enkele malen flink gewijzigde) cijfers voor de netto groei van de volumes per categorie in kalenderjaar 2025. Wijzigingen in de primaire data t.o.v. de tabel in de vorige update (september 2026) zijn cursief weergegeven. Veel absolute en afgeleide volumes en percentages zijn nu nog negatief. Mogelijk zullen die later alsnog omslaan in netto positieve volumes. Pro memori, dus, in afwachting van "realistischer cijfers".
| Nieuwe
jaarvolumes 2025 (YOY) |
Aantallen |
aandeel
op totaal (%) |
Capaciteit
(MWp) |
aandeel
op totaal (%) |
Gemiddelde
capaciteit per nieuwe / uitgeschreven installatie (kWp) |
1-5
kWp |
-66 |
32,5% |
-0,174 |
0,5% |
(2,6) |
5-10
kWp |
-2 |
1,0% |
-0,009 |
0,03% |
(4,5) |
10-50
kWp |
-317 |
156% |
-8,725 |
25,9% |
(27,5) |
50-100
kWp |
-138 |
68,0% |
-7,665 |
22,7% |
(55,5) |
100-250
kWp |
78 |
-38,4% |
14,812 |
-43,9% |
189,9 |
| 250-500
kWp |
83 |
-40,9% |
34,539 |
-102% |
416,1 |
500-1.000
kWp |
61 |
-30,0% |
45,523 |
-135% |
746,3 |
>
1 MWp |
98 |
-48,3% |
-112,012 |
332% |
-1.143,0 |
| Totaal |
-203 |
100% |
-33,711 |
100% |
(166,1) |
Voor 2025 zijn de cijfers nog lang niet compleet, noch "logisch". Uit de huidige status update volgt, dat er een netto negatieve jaargroei van (minus) 203 projecten, resp. een negatieve netto aanwas van de capaciteit (-34 MWp) in de boeken staat bij VertiCer. Dat laatste is wel veel minder sterk negatief, dan de -1,4 GWp in een voorgaande update.
In een vervolg analyse zal nader ingegaan worden op de afgegeven Garanties van Oorsprong in het VertiCer dossier.
Conclusie
Het is natuurlijk fijn, dat de maandelijkse rapportages bij VertiCer worden gecontinueerd. Tegelijkertijd moet vastgesteld worden, dat de oude problemen, van inconsistente, en soms zelfs onmogelijk lijkende cijfers, blijven bestaan, die inherent zijn aan de talloze bijstellingen, correcties, en de netto balans tussen uitstroom van uitgeschreven, en instroom van nieuwe projecten in de VertiCer bestanden. De vraag is ook, hoe, en wat voor data er uiteindelijk bij het CBS terecht zullen komen, en hoe zij eventuele (grote) fouten uit de aangeleverde data zullen gaan halen. Wat de status van 2024 betreft, hebben we hierboven reeds gezien, dat CBS een compleet ander jaar volume heeft gereconstrueerd, dan de ongeloofwaardige, veel te hoge netto "jaargroei" data van VertiCer. Wordt dus ongetwijfeld vervolgd.
Intern - eerdere rapportages CertiQ / VertiCer
Vorige maandrapportages 2026:
Augustus 2026: gepubliceerd op 16 september 2026 (capaciteit, resp. Garanties van Oorsprong)
Juli 2026: gepubliceerd op 19 augustus 2026 (capaciteit, resp. Garanties van Oorsprong)
Mei - juni 2026: gepubliceerd op 15 juli 2026 (capaciteit, resp. Garanties van Oorsprong)
April 2026: gepubliceerd op 15 mei 2026 (capaciteit, resp. Garanties van Oorsprong)
Maart 2026: gepubliceerd op 13 april 2026 (capaciteit, resp. Garanties van Oorsprong)
Januari - februari 2026: géén data (uniek in CertiQ / VertiCer historie)
December 2025: gepubliceerd op 5 januari 2026
November 2025: gepubliceerd op 2 december 2025
Oktober 2025, gepubliceerd op 5 november 2025
September 2025, gepubliceerd op 3 oktober 2025
Augustus 2025, gepubliceerd op 3 september 2025
Juli 2025, gepubliceerd op 5 augustus 2025
Juni 2025, gepubliceerd op 4 juli 2025
Mei 2025, gepubliceerd op 11 juni 2025
April 2025, gepubliceerd op 7 mei 2025
Maart 2025, gepubliceerd op 3 april 2025
Februari 2025, gepubliceerd op 4 maart 2025
Januari 2025, gepubliceerd op 5 februari 2025
Voor 2024: zie de lijst gepubliceerd in de update van 6 januari 2025
Voor 2023: zie de lijst gepubliceerd in de update van 1 februari 2024
Voor 2022 en 2021, zie overzichtje onderaan analyse van 9 januari 2023
CertiQ herziet cijfer presentatie methodiek - een nieuw tijdperk ? (8 februari 2023)
Meer licht in de duisternis (?) omtrent ontwikkeling gecertificeerde zonnestroom portfolio in (2019-) 2020 bij CertiQ. (4 november 2020; vroege signalering van sterk wijzigende historische CertiQ data door Polder PV)
Extern
Data overzichten website VertiCer (opgelet, tijdens laatste upload blijken alleen nog maar de 3 laatste maandrapportages voor elektra, en 1 voor "groen gas", aanwezig te zijn, alle voormalige rapportages zijn verdwenen van de site!)
Data overzichten garanties van oorsprong weer beschikbaar per april 2026 (nieuwsbericht met wijziging indeling primaire data bij VertiCer, 25 maart 2026)
Wijziging correctie meetwaarden (nieuwsbericht voor handelaren op site VertiCer, 6 januari 2025)
NB: de oude website van CertiQ is niet meer actief, de url verwijst door naar de site van rechtsopvolger VertiCer !
8 oktober 2026: Evolutie markt voor grote batterij systemen (BESS > 1 MWh) volgens CBS - zeer sterke ontwikkeling tm. 2025
In de introductie van de recent weer van een update voorziene opslag markt (BESS systemen) tot projecten van 1 MWh heb ik reeds kort aandacht besteed aan de eerste status update van het CBS over de grotere projecten, vanaf 1 MWh aan opslag capaciteit. Het CBS heeft inmiddels de data tm. 2024 aangepast (definitieve cijfers), en de eerste data voor 2025 gepubliceerd (voorlopige cijfers). De cijfers tonen, zoals al was te verwachten, een zeer sterke ontwikkeling bij de grotere opslag systemen, met name in 2025. In de volgende analyse enkele grafieken met de evolutie van de CBS cijfers.
(1)
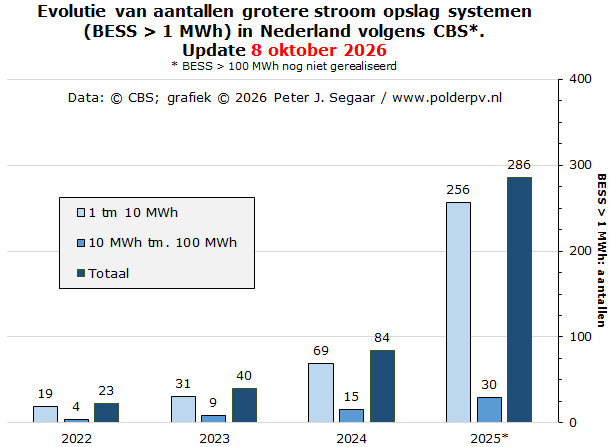
Evolutie van aantallen BESS systemen per stuk groter dan 1 MWh, verdeeld over de grootte klassen 1 tot 10 MWh, resp. 10 tm. 100 MWh. CBS heeft nog géén projecten groter dan 100 MWh gevonden, wat klopt. Mayk Thewessen van de TUe, die de grotere projecten nauwgezet bijhoudt, heeft 8 projecten voor dergelijke installaties staan, waarvan de eerste 2 niet voor 2027 aan het net zullen gaan volgens planning (Leopard Delfzijl, resp. Mufasa Vlissingen). Deze grootste door het CBS onderscheiden categorie wordt hier dan ook verder niet behandeld of getoond.
Duidelijk is, dat bij de aantallen, de categorie BESS-en tussen 1 en 10 MWh de boventoon voeren. In 2025 heeft CBS er voorlopig 256 geturfd, wat 90% van het totaal volume is in dat jaar (286 stuks). Uiteraard valt dit "in het niet" bij de kleinere batterij systemen, waarvan in de september update al ruim 79 duizend installaties waren geregistreerd bij energieleveren.nl (nog exclusief de enorme plug-in deelmarkt). Maar bij de vermogens en de capaciteiten is dit grootste marktsegment al dominant.
(2)
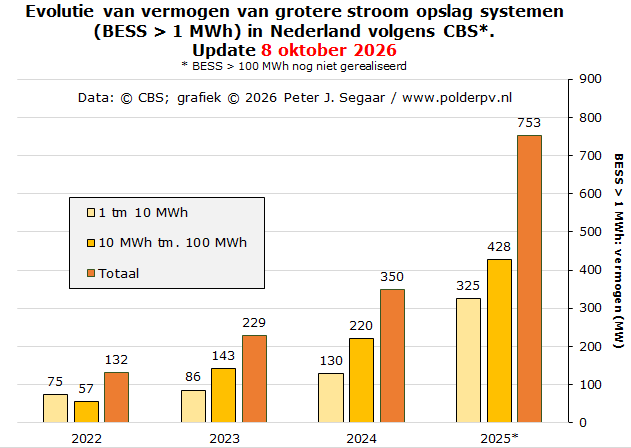
Grafiek met dezelfde indeling als voor de aantallen, maar nu met het opgestelde vermogen van de betreffende BESS installaties > 1 MWh, in megawatt (MW), wederom uitgesplitst voor de 2 grootteklassen waarvan data bekend zijn, BESS projecten van 1 - 10 MWh, resp. 10 - 100 MWh, en de totale volumes in dit grote markt segment. In 2022 lagen de verhoudingen t.o.v. de aantallen projecten grofweg op een vergelijkbaar niveau, maar al vanaf 2023 is de categorie 10 - 100 MWh bij het opgestelde vermogen al groter dan het hier kleinste segment, en zal die voorsprong niet meer afgeven. In 2025 is het vermogen, 428 MW, al 32% groter dan de kleinste categorie (325 MW). Het totale volume is eind 2025 al aangezwollen tot 753 MW. Over de jaren 2022 - 2025 resulteert dat in een Compound Annual Growth Rate (CAGR) van gemiddeld 79% per jaar, een zeer hoge groei. Bij de aantallen grote BESS projecten lag dat zelfs nog een stuk hoger, op gemiddeld 132%/jaar.
Eind 2025 is het nu bekende vermogen in het grootste marktsegment (installaties met een capaciteit groter dan 1 MWh), 753 MWac, al bijna twee maal zo groot, dan het bij energieleveren.nl bekende vermogen in het kleinste marktsegment (installaties tot 1 MWac opgesteld vermogen), wat eind 2025 is blijven steken op 390 MWac.
(3)
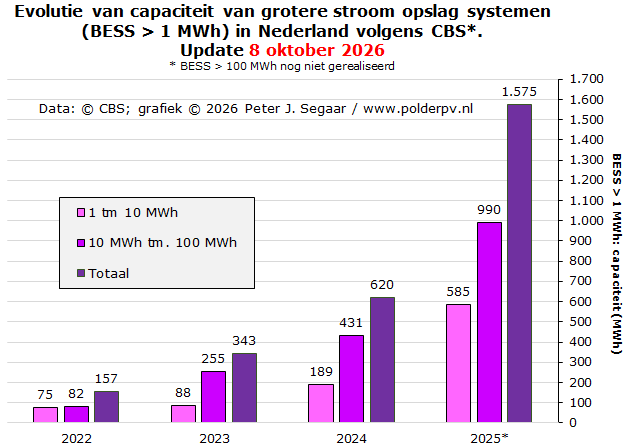
De derde grafiek volgens hetzelfde stramien, maar nu de opslag capaciteit in MWh, de belangrijkste parameter met betrekking tot de evolutie van de (grotere) BESS installaties. Het segment installaties tussen 1 en 10 MWh evolueert van 75 MWh in 2022 tot 585 MWh in 2025 (voorlopig cijfer), een factor bijna 8 maal zo groot. De opslag capaciteit bij de installaties tussen 10 en 100 MWh nam toe van 82 naar 990 MWh in dezelfde periode (12 maal zo groot). De totale volumes namen toe, van 157 MWh naar 1.575 MWh, een aanwas met een factor 10. Uitgedrukt in een CAGR percentage, was de gemiddelde groei bij het totale volume maar liefs 116% per jaar. Een explosieve toename, dus.
(4) Jaargroei volume capaciteit
Uit bovenstaande grafiek heb ik ook de jaargroei cijfers voor de capaciteits-aanwas per jaar gedestilleerd:
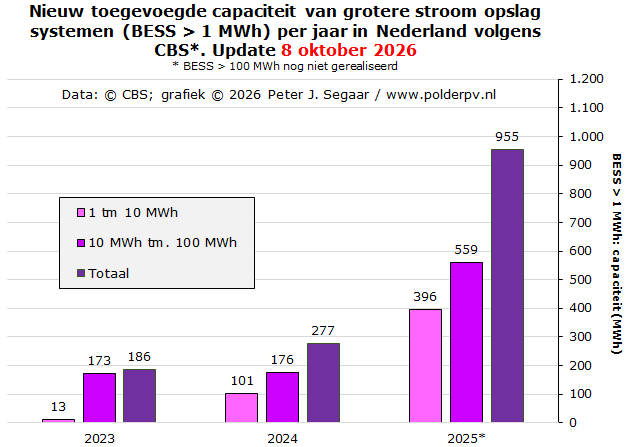
In de jaren 2023 en 2024 waren de jaargroei cijfers nog relatief bescheiden (totale volumes 186 MWh resp. 277 MWh). In 2025 nam dit zeer sterk toe naar al bijna een GWh aan nieuwe capaciteit, meer speficiek, 955 MWh (een factor 3,4 maal zo hoog t.o.v. de totale aanwas in 2024). De groei in het markt segment 10 - 100 MWh was 41% hoger dan de aanwas in het kleinere segment (installaties tussen de 1 en 10 MWh per stuk).
In onderstaande grafiek vat ik voor de aantallen, vermogens, en capaciteiten de trend bij de cumulaties in deze vier jaar samen voor de totale volumes.
(5)
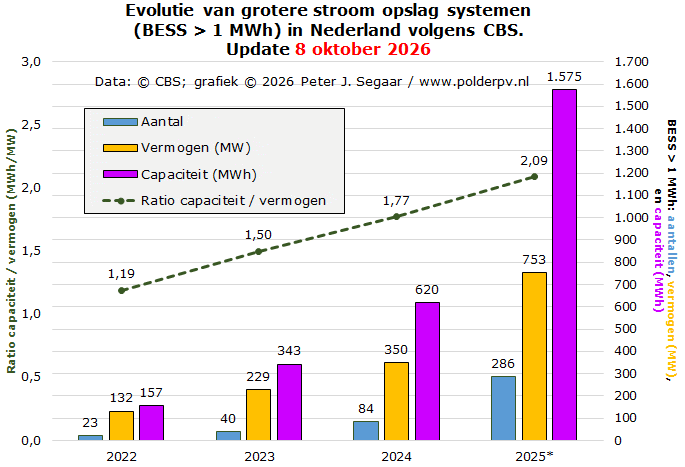
Bij de aantallen nam het volume toe met een factor 12,4 tussen 2022 en 2025, bij het opgestelde vermogen was het een factor 5,7, en bij de opslag capaciteit een factor 10,0 (alle drie met als referentie de rechter Y-as). Als afgeleide parameter heb ik ook de ratio tussen de opslag capaciteit (in MWh) en het opgestelde vermogen (in MW) berekend, met als referentie de linker Y-as. Deze evolueert van een factor 1,19 in 2022, naar 2,09, eind 2025. Wat betekent dat de opslag duur van de installaties grofweg van 1 naar 2 uur is gegaan, in die vier jaren. Hoe langer de opslag in stand gehouden kan worden, hoe groter de potentie tot stabilisatie van pieken op het net kan worden. De verwachting is, dat deze ratio verder zal gaan toenemen, sterk afhankelijk van de technologische ontwikkelingen, de kosten, en het dynamische speelveld waar op de grote BESS projecten zullen worden ingezet.
Gemiddelde opslag capaciteit per BESS installatie
De gemiddelde opslag capaciteit per geregistreerd BESS systeem in dit grootste markt segment laat een wisselend beeld zien. Bij de projecten tussen 1 en 10 MWh nam dit duidelijk af, van 3,9 MWh in 2022, naar nog maar 2,3 MWh, wat lijkt te verklaren door een toenemende penetratie van veel "kleinere" BESS systemen bij het MKB, die versterkt lijkt te zijn doordat ondernemers in toenemende mate beroep doen op een eigen BESS in een omgeving, waar verzwaring van de eigen capaciteit op korte termijn onmogelijk is geworden vanwege de alomtegenwoordige netcongestie. Bij de grotere projecten, tussen 10 en 100 MWh, is de trend precies andersom. De gemiddelde opslag capaciteit nam toe, van 20,5 MWh per project in 2022, naar alweer 33,0 MWh in 2025. Hier is dus juist een schaalvergroting gaande, die vooral door de "zeer grote" BESS-en wordt veroorzaakt, die tm. 2025 on-line zijn gegaan.
Het resultaat geeft een "mixed beeld" bij de totale volumes. Eerst stijgt het gemiddelde van de opslag capaciteit bij de totale volumes in de > 1 MWh markt van 6,8 MWh/project in 2022, naar 8,6 MWh in 2023. Maar daarna zakt het weer in, via 7,4 GWh in 2024, naar nog maar gemiddeld 5,5 MWh per project in 2025.
(6) "Output" van de grote BESS systemen
CBS geeft ook nog drie "output" parameters weer voor de grote BESS installaties, namelijk, de bruto productie, het eigen verbruik en de inzet van elektriciteit voor het opladen van de systemen. Voor deze 3 variabelen heb ik de volgende grafiek voor de totale volumes opgesteld.
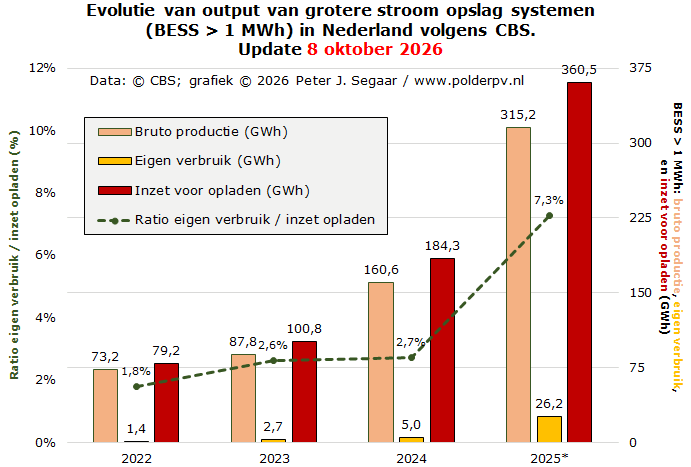
(nieuwe
figuur, correctie MWh > GWh in legenda)
De "bruto productie" van BESS installaties per stuk groter dan 1 MWh is toegenomen van 73,2 GWh in 2022, naar 315,2 GWh in 2025, een toename met een factor 4,3. Het "eigen verbruik" van de betreffende BESS systemen lag in de beginjaren laag, tussen de 1,4 en 5,0 GWh, maar in 2025 is dat flink toegenomen, naar 26,2 GWh, een factor 18,7 maal zo hoog dan in 2022.
Bij de "inzet voor opladen", zijn de volumes gestegen van 79,2 GWh, in 2022, naar 360,5 GWh, in 2025, een factor 4,6 maal zo hoog.
Voor genoemde 3 parameters, is de rechter Y-as de referentie. Ik heb ook nog een afgeleide berekening gemaakt, voor de verhouding tussen het opgegeven eigen verbruik, en de inzet van de oplaad volumes bij genoemde BESS systemen. Deze factor is relatief stabiel, tussen de 1,8% in 2022, en 2,7% in 2024, maar neemt fors toe, naar 7,3%, in 2025. Het is niet duidelijk waarom 2025 wat dit betreft er zo sterk bovenuit kwam, wellicht weten batterij specialisten daar een verklaring voor te vinden.
Over de kwaliteit van de cijfers, en de onderzoeksmethode van het CBS, zie de laatste link onder Bronnen.
2025 voorlopige status
Met de huidige cijfers is er voor eind 2025 een volume bekend van 753 MW voor het vermogen van de batterij systemen groter dan 1 MWh. Voor de registraties in de "sub 1 MWac" markt bekend bij energieleveren.nl, was eind 2025 een volume bekend van 390 MW. Wat in totaal een volume oplevert van 1.143 MW, voor eind dat jaar. Hierbij moeten ook nog de nauwelijks geregistreerde plug-in systemen worden geteld. Indien de cijfers van Dutch New Energy zouden worden aangenomen (167.000 stuks eind 2025), en we rekenen op een "maximaal toegestaan" vermogen van 800 W voor dergelijke plug-ins, zouden we puur theoretisch nog eens zo'n 134 MW erbij op "mogen" tellen. En dan zouden we, nog zeer voorlopig, voor de totale accu populatie eind 2025, op zo'n 1.277 MW opgesteld AC vermogen kunnen komen.
Bronnen
Grote batterijen voor opslag van elektriciteit (CBS tabel, update 8 oktober 2026)
Ontwikkeling statistiek over batterijen voor opslag van elektriciteit (CBS publicatie 19 december 2026)
Grote batterijen (methodologie onderzoek door het CBS)
5 oktober 2026: Energieleveren.nl - sub 1 MWac PV markt september 2026: licht herstel t.o.v. september. Meer dan 1 GW capaciteit in cumulatie. De update van de stand van zaken in het sub 1 MWac PV segment is weer gepubliceerd in het energieleveren.nl portal. In een eerdere rapportage werd het jaar 2024 afgesloten, met 53% minder nieuwe capaciteit in dit marktsegment, dan in record jaar 2023. Medio januari 2026 volgde de rapportage voor 2025, met ruim 45% minder aanwas dan in 2024, en een record lage aanwas in de maand december. Bij de aantallen registraties waren die percentages zelfs 53% (2024 t.o.v. 2023) en ruim 46% minder (2025 t.o.v. 2024). Januari 2026 gaf vervolgens een nieuw dieptepunt te zien bij de geregistreerde aanwas. In februari tm. september bleven de groeicijfers op een bescheiden, laag niveau.
September gaf weer een lichte opleving te zien na tegenvallend augustus, en kwam, in dit door residentiële installaties gedomineerde, grote marktsegment, op 8.724 nieuwe registraties, bijna 12% meer dan in augustus, maar wel 20% minder dan het nieuwe volume een jaar eerder, in september 2025.
In cumulatie werd een opgesteld vermogen van 19.759 MWac capaciteit bereikt, verdeeld over ruim 3,37 miljoen installaties.
In de eerste analyse van de energieleveren.nl cijfers, medio september 2024, maakte ik al gewag van de "instorting" van het kleine PV marktsegment in Nederland, op basis van de in dat jaar voor het eerst daar gepubliceerde marktcijfers van de "sub 1 MWac markt". In augustus 2024 werd destijds een voorlopig dieptepunt bereikt, met slechts 14 duizend nieuwe installaties, met een toegevoegd omvormer vermogen van 82 MWac. Een tweet van Polder PV (toen nog op "X") over deze markt "instorting" werd zeer vaak bekeken (laatste stand van zaken: 16.500 maal).
In de daar op volgende periode was de trend duidelijk negatief, met af en toe een kleine "opklaring" (maart - april 2024), maar het hele kalenderjaar werd beduidend minder volume geregistreerd dan in record jaar 2023.
Ook in 2025 bleven de nieuwbouw volumes zeer laag, tussen de 17.329 exemplaren in april, en enkele tussentijdse "laagte records", waaronder, uiteindelijk, het nieuwe dieptepunt in december. De 1e maand van 2026 werd dat zelfs alweer verbroken, met het laagste toegevoegde volume van 6.897 registraties. Het gemiddelde vermogen per nieuwe registratie, opvallend hoog in juni 2025 (6,18 kWac), bleef flink op en neer gaan. Na een nieuwe low in november 2025 (5,04 kWac), schommelde de gemiddelde capaciteit bij de nieuwkomers zeer sterk, bereikte een piek van 6,51 kWac in maart, en is dat eind september 2026, tijdens een opleving alweer op een niveau beland van 6,42 kWac gemiddeld per nieuwe registratie.
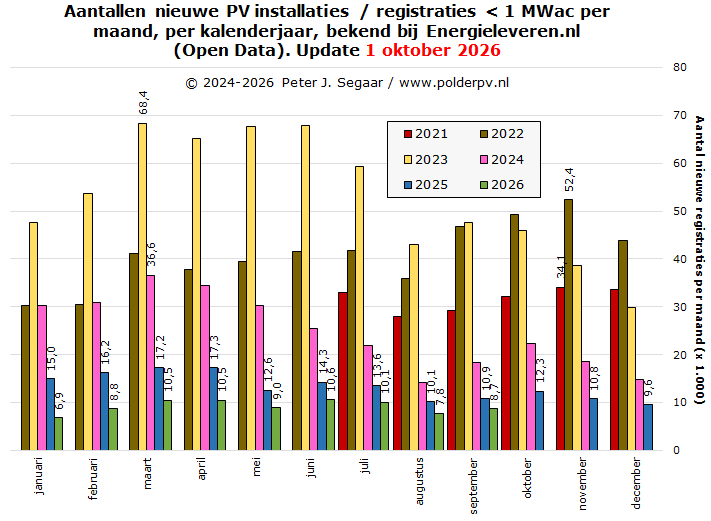
^^^
Grafiek met, per maand, de nieuwe aantallen registraties per maand,
opgetekend door energieleveren.nl, tm. september 2026.
2024 in magenta gekleurde
kolommen, die de forse terugval in nieuwe installaties in het <1
MWac segment goed laat zien.
2025 begon weer op een
laag niveau, en in de tweede jaarhelft is het niveau zelfs "zeer
laag" geworden.
Het nieuwe dieptepunt vinden we in januari
2026, met slechts 6.897 nieuwe exemplaren,
wat in de opvolgende maanden slechts gering werd verbeterd.
In seotember bleef het nieuwe volume op 8.724 stuks steken. Dat is
20% lager dan in september 2025, en slechts 18% van het hoogste niveau,
in september 2023.
Met de weer relatief lage toevoeging in september 2026 zijn er begin oktober in totaal nu ruim 3,37 miljoen PV installaties per stuk < 1 MWac bekend bij energieleveren.nl, volgens de optelling van de drie grootte-categorieën. Hierbij nogmaals de bekende disclaimer: dat is niet het aantal woningen, of dergelijke claims. Er worden immers zeer regelmatig uitbreidingen (= "installaties") aan bestaande projecten toegevoegd, zowel residentieel, als in de projecten markt, een endemisch verschijnsel in Nederland. Het aantal "objecten", "erven", "project sites", is, derhalve, altijd (veel) lager, dan bovengenoemd getal. Wat, desondanks, natuurlijk zonder meer een spectaculair volume blijft weergeven.
Het is nog zeer onzeker of deze "sub 1 MWac" markt zich in enige mate zal herstellen. Voorlopig zullen de nieuwbouw cijfers waarschijnlijk erg laag blijven. Wat vooral ligt aan de "schrik" in de residentiële markt, over het ook door de Senaat aangenomen wetsvoorstel van het vorige kabinet (Schoof), om de salderingsregeling per 1 januari 2027 definitief af te schaffen. En dat, in combinatie met de vrijwel bij alle leveranciers ingevoerde invoedings-heffingen voor kleinverbruikers met zonnepanelen, resulterend in forse extra af te dragen bedragen bij, met name, de grotere residentiële installaties.
Wel is het zo, dat er eerste signalen zijn dat de invoedings-vergoedingen weer afnemen (contract Vattenfall, zie Bluesky post van 3 februari 2026). Bovendien zijn we in een bizarre "energie-gerelateerde" oorlog in het Midden-Oosten beland, die de piketpalen mogelijk weer zou kunnen verzetten. Al is er op dit niveau bij de registraties van nieuwe kleinschalige PV-systemen nog byzonder weinig van te merken, in tegenstelling tot een zéér progressieve ontwikkeling bij de geregistreerde batterij systemen, zie daarvoor de separate analyse.
Of dat voldoende stimulans zal zijn om de residentiële markt weer een duw in de rug te geven blijft echter nog zeer onzeker. Tale-telling is, in ieder geval, dat de grootste partij die meer dan 50 duizend huurwoningen van zonnepanelen heeft voorzien, waarvan het businessmodel voor een belangrijk deel van het mogen salderen van zonnestroom bij de betreffende huurders afhangt, de overkoepelende BV van Wocozon, het faillissement had aangevraagd, o.a. vanwege corona schulden, in combinatie met een "ingestorte markt". Gelukkig volgde eind maart de aankondiging, dat het Amsterdamse Klimaat & Energiefonds gaat proberen om de boel daar weer op de rails te krijgen.
Bijna 19,8 GWac capaciteit in cumulatie - en langzaam verder groeiend
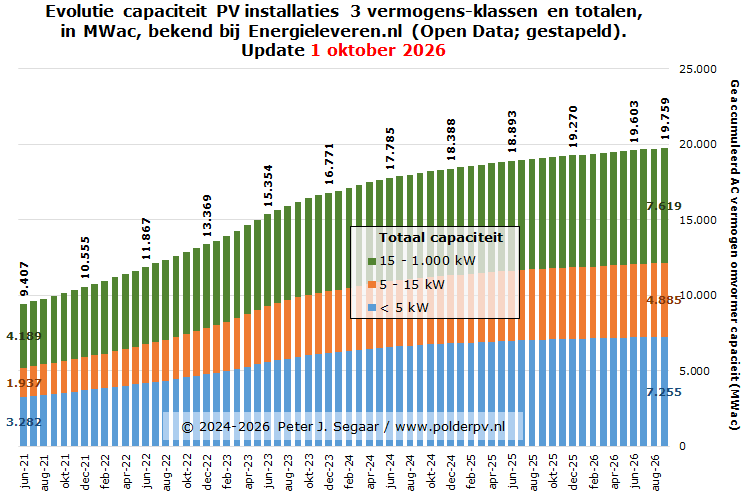
In de september 2024 rapportage werd het passeren van de piketpaal 18 GWac gemeld, en eind augustus 2025 de 19 GWac grens, in alleen het sub 1 MWac segment. Eind september 2026 staat nu al een totaal volume van 19.759 MWac vermogen geaccumuleerd. 37% daarvan, een enorm volume van ruim 7,26 GWac, is bijna exclusief residentieel (installaties kleiner dan 5 kWac, blauwe segmenten in de grafiek). Daarbovenop komt nog een deel van de op 1 na grootste categorie, installaties tussen de 5 en 15 kWac, die begin oktober 2026 in totaal nog eens bijna 4,9 GWac omvatte. Het grootste deel van deze 2 segmenten, plus nog een aardige hoeveelheid van het grootste segment, mag de opgewekte zonnestroom nog steeds salderen, tot en met eind 2026.
Als we de - ter discussie te stellen - 5% meer generator vermogen dan AC vermogen volgens energieleveren.nl als uitgangspunt nemen, zou eind september 2025 voor het eerst in de geschiedenis alleen al dit sub 1 MWac marktsegment, een generator vermogen omvatten wat de 20 GWp zou zijn gepasseerd. Vermoedelijk is het echter al een stuk meer, omdat uit CBS statistieken blijkt, dat die verhouding DC / AC ver boven de 5% ligt (meer richting 11% of zelfs hoger). Eind september 2026 zou met de door energieleveren.nl gehanteerde, conservatieve, 5% conversie, er minimaal 20,7 GWp generator vermogen kunnen zijn geaccumuleerd in dit grote marktsegment.
Relatieve aandelen op totaal volumes
Voor eind 2025, met volgens de Open Data van energieleveren.nl 19.270 MWac omvormer capaciteit, zou dat met bovengenoemde 5%, op een potentiële 20,23 GWp nominale generator capaciteit gekomen kunnen zijn. Het CBS rapporteerde op 10 juni dit jaar voor eind 2025 voor het eerst een totaal generator vermogen (alle installaties, dus inclusief de grote projecten) van 29,43 GWp. Wat met deze aannames, zou inhouden, dat energieleveren.nl eind dat jaar bijna 69% van dat totaal volume zou bevatten. En dat voor het >= 1 MWac segment, de grote projecten, 31% van het totale capaciteits-volume daar niet is terug te vinden.
Kijken we uitsluitend naar het < 5 kW marktsegment in het energieleveren.nl dossier, zou het aandeel van deze "exclusief residentiële" kleine installaties t.o.v. de totale CBS volumes (AC capaciteit omvormers), iets zijn toegenomen, van 27,4% in 2022, naar 27,9% in record residentieel jaar 2023. En weer wat zijn afgenomen naar 27,3%, EOY 2024. Voorlopig komt EOY 2025 op hetzelfde aandeel uit als in het voorgaande jaar. Dit kan nog wijzigen, met name vanwege het pas zeer laat "doorsijpelen" van de toevoegingen van grotere projecten, die o.a. via het SDE dossier van RVO instromen.
Groei capaciteit per maand na dieptepunt in januari 2026 blijvend laag
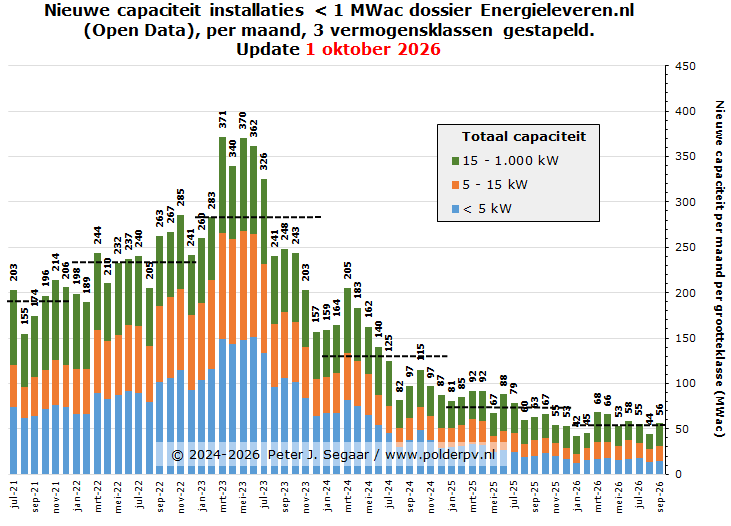
In bovenstaande grafiek wordt de maandelijkse groei van de AC capaciteit bij de drie categorieën sub 1 MWac installaties getoond, afgeleid uit de accumulatie cijfers voor het eind van de maand, getoond in het vorige exemplaar. Hierin is goed te zien dat het nieuwbouw niveau voor de capaciteit in januari 2025 iets onder dat van augustus 2024 is komen te liggen, en toen een nieuw "all-time-low" had bereikt.
Dat werd verder neerwaarts bijgesteld in, achtereenvolgens, mei, juli, november en december 2025, en bereikte het voorlopig diepste punt in januari 2026. Daarna ging het weer iets meer de positieve kant op, maar de aanwas cijfers tot en met 2023-2024 zijn niet meer haalbaar onder de huidige condities. In augustus werd het bijna laagste niveau bereikt (44,3 MWac toegevoegd), in september nam dat volume weer iets toe, tot 56 MWac.
De gemiddelde aanwas in de eerste 9 maanden van 2026 ligt zeer laag, op 54,3 MWac (korte streepjeslijn rechtsonder in de grafiek). Dat ligt ruim 26% onder het gemiddelde jaar niveau in 2025.
Ik heb in een vorige update 1 nieuwe grafiek toegevoegd, met de bekende volumes, voor de accumulatie aan het eind van het jaar, en de jaarlijkse aanwas cijfers, voor zowel de capaciteit (grote grafiek), als voor de aantallen installaties (inset linksboven), tussen 2021 en 2024. Hier onder staan de resultaten voor de complete jaargangen tm. 2025, tot en met het nu net afgeronde 3e kwartaal van 2026. Een volgende update volgt als de resultaten voor het laatste kwartaal van 2026 bekend zijn gemaakt (waarschijnlijk begin januari 2027).
Goed is te zien, dat 2023 het jaar met de hoogste toevoeging is geweest in dit grote deel-dossier, met 635 duizend nieuwe installaties en een toegevoegde capaciteit van 3.403 MWac. 2024 ging hard onderuit, met minder dan de helft van de nieuwe volumes in 2023 (298 duizend nieuwe installaties, 1.616 MWac). 2025 zakte nog verder in, met een capaciteits-volume van 882 MWac, resp. 160 duizend nieuwe registraties. Wat 45% lager ligt dan de toevoeging in het ook al tegenvallende jaar 2024, en wat slechts ruim een kwart is van de record toevoeging in 2023.
De eerste negen maanden van 2026 begonnen ook weer op een laag niveau, met bijna 83 duizend nieuwe registraties, goed voor 489 MWac vermogen. Dat is 65% van het volume in dezelfde periode in 2025 (capaciteit).
Zie voor de mogelijke impact, andere grafieken, waaronder ook de update van het recent nieuw toegevoegde exemplaar met segmentatie in klein- en grootverbruik aansluiting, en duiding van dat alles, de bespreking van de meest recente cijfers in mijn update, hier onder gelinkt:
Statistieken PV markt segment registraties < 1 MWac bij energieleveren.nlupdate 1 oktober 2026 |
Voor het eerste deel van dit tweeluik, betreffende de accu opslag (BESS) statistiek van hetzelfde marktsegment, zie het vorige artikel.
Hoeveel installaties zijn er in Nederland? Inzichten zon opwekinstallaties
(website energieleveren.nl, "inzicht")
2 oktober 2026. Zonnestroom productie PV systeem Polder PV in september 2026, sub-gemiddelde productie. De maandelijkse zonnestroom producties waren in de eerste acht maanden grotendeels bovengemiddeld. September viel echter bij Polder PV weer terug naar een sub-gemiddeld niveau.
In deze analyse de cijfers voor september 2026, voor het referentie systeem bij Polder PV. Wat sedert de netkoppeling van de eerste vier zonnepanelen, op 13 maart 2000, in de basis, begin oktober 2026, inmiddels 9.698 dagen in bedrijf is. Voor een verslagje van de systeemrevisie op 8 maart, bij het eerste kwart eeuw jubileum, 13 maart 2025, zie hier. De in een eerdere rapportage uitgesproken hoop dat "alles weer normaal" zou worden in 2025, als gevolg van die systeem renovatie, blijkt met de cijfers voor april tot en met december dat jaar, volledig te zijn uitgekomen. En zelfs tot de derde beste jaarproductie ooit te hebben geleid.
In onderstaand verslag de resultaten met het gerenoveerde, ruim een kwart eeuw oude Polder PV (kern) systeem. In eerste instantie de gebruikelijke tabel met de fysiek gemeten maandopbrengsten per deelgroep in het kleine PV systeem van Polder PV, die hier onder zijn weergegeven.
De tabel met de gemeten / deels geïnterpoleerde producties van de verschillende "sets" zonnepanelen van Polder PV, voor september 2026, en voor de sommatie van de producties in januari tm. september 2026, in vergelijking met de (specifieke) opbrengst in september 2025, en de cumulatieve opbrengsten voor de eerste negen maanden in 2025, helemaal rechts (zie aparte analyse op Polder PV). Naast het opgestelde vermogen in Wp wordt de productie per groep in Wattuur (Wh) vermeld, ernaast de belangrijke afgeleide specifieke opbrengst (in kWh/kWp, hetzelfde als Wh/Wp), waarmee de uit verschillende vermogens bestaande deelgroepjes goed vergeleken kunnen worden. De productie viel voor de eerste 3 kwartalen van 2025, mede vanwege de forse infra problemen die al langer in 2023-2024 speelden, tegen, omdat een deel van die periode nog vóór de infra renovatie werd geturfd. Die situatie is, net als in mei 2025 tm. augustus 2026, volledig gewijzigd. Alle productie resultaten liggen in 2026 weer redelijk dicht bij elkaar (kWh/kWp).
In de warme maand september 2026 is, wederom, de vaak in het verleden goed presterende set met 2 Kyocera 50 Wp paneeltjes in serie op 1 micro-inverter, net als in de voorgaande maanden, de beste, en steekt weer behoorlijk uit boven de rest uit, met een specifieke opbrengst van 82,8 kWh/kWp. Dat is inmiddels, vanwege de kortere dagen en de ongunstiger zonnestand, al beduidend lager dan in de zonnige maand augustus, toen nog 121,5 kWh/kWp werd behaald door dezelfde set panelen. Op de 2e plek staat ook ditmaal het oudste kwartet zonnepanelen, 4x 93 Wp Shell Solar modules (79,4 kWh/kWp), gevolgd door relatief dicht bij elkaar liggende producties van de andere sets (tussen de 78 en 79 kWh/kWp).
Vergelijk met september 2025 en met cumulatie 1e 9 maanden van 2025
De productie verschillen in, door de bank genomen, "vrij zonnig" september t.o.v. de zonnige maand september 2025 zijn voor alle paneel combi's ditmaal weer negatief, tussen 11,6% minder, voor de vier oudste 93 Wp panelen (lichtblauwe band), tot 7,3% minder productie bij de Kyocera set.
Het kern-systeem van 10 panelen / 1,02 kWp (lichtgroene band) had een opbrengst van 80,2 kWh in september, wat neerkomt op een specifieke opbrengst van 78,7 kWh/kWp. Dat ligt ruim 33% lager dan de 118,2 kWh/kWp in augustus 2026. We zijn het "keerpunt" dit jaar dan ook al ver voorbij, en elke volgende maand zal (normaliter) een lagere opbrengst geven, tot de eerste (zeer) zonnige maand in het voorjaar van 2027.
Voor de totale productie in de eerste 3 kwartalen van 2026, blijft wederom de Kyocera set veruit het beste jongetje van de klas (899,2 kWh/kWp), en is ook hier weer de achterste set 108 Wp panelen rode lantaarndrager (845,0 kWh/kWp). Omdat in maart 2025 het systeem door een infra renovatie weer op orde is gebracht, is er in de eerste negen maanden van 2025 nog een - steeds kleiner wordend - deel van de productie achtergebleven t.o.v. een "normale" situatie, vandaar dat ik nog een rood kader heb gezet bij de toen meest problematische set panelen (2 stuks 108 Wp exemplaren in de voorste rij), die in die periode nog duidelijk achterblijven bij de rest. De verwachting is dat in de rest van dit jaar, het relatieve verschil verder zal afnemen.
Mede dankzij de nu duidelijk ondergemiddeld productieve maand september, hadden alle paneel sets in januari tm. september 2026 een lagere productie dan in de eerste 9 maanden in zeer zonnig 2025, tussen de 5,9% minder voor de oudste set zonnepanelen, tot 1,3% minder voor de in 2025 deels nog "problematische set" van 2 vooraan staande 108 Wp modules (rode band). Dit heeft grotendeels te maken met minder zonuren in 2026 (zie verder).
KNMI maandbericht
September 2026 kreeg van het KNMI de kwalificatie "Zeer warm, vrij droog en vrij zonnig" (voorlopig overzicht van 30 september 2026), waarbij de maand de 8e op rij is die de kwalificatie (zeer) warm kreeg, dit jaar. September 2026 was de op 5 na warmste september maand sinds de start van de metingen in 1901.
Met 170 zonuren t.o.v. het langjarige gemiddelde van 159 voor die maand, lag dat alweer bijna 7% boven het historisch gemiddelde [referentie periode 1991-2020]. September 2026 was daarmee de "7e zonnige maand op rij", dit jaar. In september werden 82 zonne-uren minder geconstateerd dan in 1 dag meer tellend augustus 2026 (252 zonuren), en lag het duidelijk lager, bijna 10%, t.o.v. de 188 zonuren in de als "zonnig" bestempelde maand september 2025. De verschillen binnen Nederland waren weer behoorlijk groot. Het Limburgse Beek spande de kroon, met 190 (t.o.v. normaal 157) zonuren, de kustprovincies moesten het, vanwege regen en bewolking, ditmaal met bescheiden volumes doen. Kust station Wijk aan Zee scoorde slechts 150 zonuren, 21% minder dan in Beek. Centrale referentie de Bilt had 165 zonuren (ruim 8% meer dan normaal, 153 zonuren).
Toename zonuren
KNMI benadrukt hierbij wederom, dat het aantal zonuren flink toeneemt. Voor september was dat in de afgelopen 30 jaar een toename van zelfs 28%. Het weerinstituut stelt, dat dit vooral komt "door een afname in de bewolking, die samenhangt met het vaker voorkomen van hogedrukgebieden in september". Dat is dus een bonus voor PV systeem exploitanten, die tegen de (theoretische) "degradatie" van hun installaties in werkt.
Kijken we naar de cumulatie van het aantal zonuren in de eerste 9 maanden, zien we dat 2026 inmiddels 3,4% minder uren zon liet zien dan in 2025 (1.827 om 1.891 zonuren), wat een verklaring is voor bovengenoemde "minder opbrengst" in die periode in het huidige kalenderjaar. Het verschil is, na flink te zijn geslonken (tm. juni was het namelijk nog 8,5% minder), in september weer licht toegenomen. Januari, juli en augustus hebben meer zonuren dan in dezelfde maanden in 2025, de overige maanden hadden in 2026 minder zonuren, dan hun evenknie in 2025. Februari liet het grootste negatieve verschil zien (-23,3%).
Het productie resultaat voor het nog steeds prima functionerende 1,02 kWp kernsysteem in september 2026 is inmiddels geplot in het welbekende maandproductie diagram, wat Polder PV al vele jaren lang elke maand van een update voorziet.
In deze grafiek alle maandproducties van het kern-systeem van 10 panelen (1,02 kWp) bijeen, met elk kalenderjaar een eigen kleur. 2026 heeft een eigen kleurstelling gekregen. Tot oktober 2001 waren er nog maar 4 panelen in het eerste systeem, en de producties daarvan zijn dan ook niet vergelijkbaar met de rest van de datapunten. Oktober 2010 was het hele systeem grotendeels afgekoppeld van het net, vandaar de zeer lage waarde voor die maand. Die wordt dan ook niet meegenomen in de berekening van het langjarige gemiddelde per maand, de dikke zwarte lijn in de grafiek.
Voor een korte bespreking van de maandproducties tm. juli 2025, zie de rapportage over augustus. Voor de overige maanden van 2025, zie de rapportage over december van dat jaar.
Januari 2026 kwam, met een productie van 23,1 kWh, minder dan 1% onder het langjarige gemiddelde (23,2 kWh) voor die maand uit. Februari zit, met 35,3 kWh, 18% onder het langjarige gemiddelde. Maart, daarentegen, komt, met 97,5 kWh, weer bijna 16% hoger uit dan het gemiddelde voor die maand. In april is er ook een flinke meeropbrengst t.o.v. het langjarige gemiddelde: 130,9 kWh t.o.v. 113,6 kWh, een verschil van ruim 15%. De extremen voor april lagen tussen de 87,8 kWh in 2024 (structureel problemen met infra op het dak), tot het hoogste niveau, 141,2 kWh, in april 2007 (24% meer dan gemiddeld). Zie ook de daarvoor in elkaar gezette animatie ("moeder aller april records"), op Polder PV. Mei presteerde bovengemiddeld, maar kwam in de sequentie op de historisch bezien 9e plaats, met 4,7% meer productie dan langjarig gemiddeld. Mei 2020 was kampioen, met ruim 21% meer productie dan het gemiddelde. Het was, voor het toen ruim 20 jaar bestaande kernsysteem bij Polder PV, zelfs het hoogste maandrecord ooit. Juni 2026 was weliswaar bovengemiddeld (1,3% meer productie dan langjarig gemiddeld), maar moest desondanks 13 jaren voor zich laten met hogere output. Waarbij juni van record jaar 2003 duidelijk boven de rest uitsteekt (met 139,4 kWh 13,5% meer dan het gemiddelde).
In juli 2026 werd weer een hoge opbrengst gehaald, 8,3% meer dan langjarig gemiddeld. Alleen juli 2022, 2018, en recordhouder juli 2006 (zie door Polder PV gemaakte animatie van dat record, met 149,1 kWh 13% hoger dan het gemiddelde), gingen haar voor.
Ook augustus 2026 was weer duidelijk bovengemiddeld, met 120,6 kWh 9,6% boven het langjarige gemiddelde. Alleen augustus 2009 en het record in augustus 2022 (127,4 kWh) staken haar de loef af.
September 2026 brak de trend echter weer, en kwam, met 80,2 kWh duidelijk onder het gemiddelde van 86,6 kWh uit (-7,4%).
Opvallend blijft, dat bij Polder PV, de maand met de gemiddeld hoogste productie over alle jaren, alweer een tijdje de maand mei is geworden. Dit heeft vermoedelijk te maken met de combinatie van hoge instraling, met een nog relatief lage luchttemperatuur. In warme zomermaanden, heeft het PPV systeem te maken met hittestress, met name bij de in ons appartement hangende micro-inverters, die op zeer warme dagen geforceerd worden gekoeld met computer ventilatoren. Ook is de lucht in mei koeler dan in de latere zomermaanden, en minder vochtig, waardoor de instraling gemiddeld genomen intenser is, ook over langere periodes.
In de maanden juni tm. augustus stonden de computer ventilatortjes overdag regelmatig rondjes te draaien om de micro inverters te koelen. Het was toen "langdurig, ongenadig warm". In september heb ik die maar op enkele dagen aan gehad.

In deze vergelijkbare grafiek zijn alleen de maandproducties van de laatste vier jaar getoond. 2022 is verwijderd, en 2026 is begin dit jaar toegevoegd in deze nieuwe grafiek. Zelfs in zo'n relatief korte periode zijn de verschillen soms groot in de lange zomerse periode. Vooral 2025 steekt bij de voorjaar-zomer producties duidelijk boven de 2 eerdere jaren uit, met zeer hoge output. Dit heeft deels met de infra problemen in 2023-2024 te maken (vooral in 2024 tot zeer lage opbrengsten leidend), en deels wordt het veroorzaakt door hoge instraling in deze maanden in 2025. In 2026 zijn met name maart en april duidelijk bovengemiddeld bij de productie, mei en juni zitten nog steeds iets boven het gemiddelde, maar op een lager niveau. Juli en augustus zijn vanwege het langdurig zonnige weer voor het eerst dit jaar duidelijk boven het resultaat voor die maanden in 2025 uitgekomen. In september viel dat echter terug, ongeveer naar het niveau van 2023 (onder het langjarige gemiddelde).
Januari 2024 scoorde bovenmatig hoog in deze periode, wat in februari echter weer ten negatieve werd "gecompenseerd". Maart tm. augustus 2025 gaven hoge tot exceptionele producties te zien, wat gezien de hoge, tot zelfs record hoeveelheden instraling in die maanden, ook weer niet hoeft te verbazen. De eerste 9 maand producties in 2026 laten tot nog toe onder (februari, september) tot duidelijk bovengemiddelde niveaus zien (maart - augustus).
In deze grafiek geef ik de cumulatieve opbrengsten per kalenderjaar voor alle maanden per kalenderjaar, tot en met de maand weergegeven in de titel. Momenteel is dat, voor het nieuwe jaar, de periode januari tm. september. De eerste twee jaren gelden niet voor het gemiddelde of de mediaan, omdat er toen grotendeels nog maar 4 panelen aanwezig waren en de producties dus veel lager dan met tien panelen. Het gemiddelde voor de productie in het eerste half-jaar is in de laatste oranje kolom weergegeven, en door de horizontale zwarte streepjeslijn, en bedraagt (periode 2002-2026) inmiddels 828,5 kWh voor dit deel-systeem.
De spreiding in de cumulatieve opbrengsten is voor de eerste 9 maanden al wat minder sterk geworden. De verschillen worden over een langere periode uitgemiddeld, en zullen normaliter lager gaan worden tussen de jaren onderling. De extremen voor januari tm. september liggen momenteel tussen de 720 kWh (2024, jaar met toen nog niet herstelde, flinke infra problemen), en 952 kWh (2003). 2026 zit, met 874 kWh, relatief hoog in de boom, en komt inmiddels op de 4e plek in de langjarige historie.
In bovenstaande grafiek is ook weer de mediaan waarde voor de jaren 2002 tm. 2026 weergegeven, in de vorm van de horizontale, magenta streepjeslijn. Deze waarde ligt inmiddels weer duidelijk onder het gemiddelde, op een niveau van 816,8 kWh.
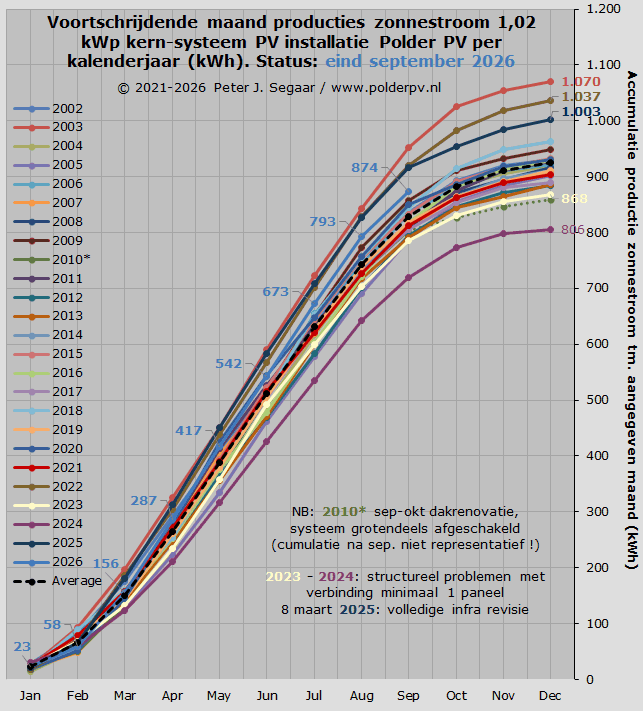
In deze vierde grafiek zijn de voortschrijdende cumulaties van de energie (stroom) productie van het 1,02 kWp basis-systeem te zien, met elk jaar een eigen kleur. 2023 (lichtgeel) was, door diverse infra problemen, tot voor kort het slechtste productiejaar in de lange historie van Polder PV geworden, met een jaaropbrengst van slechts 868 kWh voor deze deel-installatie. Dat is 2% lager dan het toen nog laagste productie tonende "normale" jaar, 2012 (885 kWh).
2024 heeft, helaas "met stip", 2023 in negatieve zin overtroefd, en kwam, door een combinatie van structurele problemen met de oude installatie, en het beslist niet meewerkende weer door het jaar heen, tot en met december bij de productie op een nieuw laagte-record, 806 kWh (gemiddelde over alle jaren: 922 kWh).
2025 heeft, vanwege een combinatie van zeer zonnige condities, én de systeem infra renovatie in maart, de op twee na hoogste productie ooit opgebracht, voor dit deelsysteem: 1.003 kWh.
2026 begon in januari met een gemiddelde productie, februari ondergemiddeld, en maart tm. augustus weer beduidend tot licht bovengemiddeld. In september werd een subgemiddelde productie behaald. Begin oktober kwam de cumulatie al op 874 kWh.
De cumulatieve jaarproducties van de drie hoogst (2003, 2022 en 2025), en 2 slechtst presterende jaargangen (2024, 2023) zijn rechtsboven naast de Y-as weergegeven, om een indruk van de spreiding te geven.
Data Anton Boonstra, Siderea.nl, NKP, Energieopwek.nl
Instraling en productie data via Boonstra
Er is in september 2026 gemiddeld 93,2 kWh/m² instraling gemeten door het KNMI in Nederland, wat 4,7% minder zou zijn dan in september 2025. De extremen vinden we wederom in Groningen, met 89,9 kWh/m², en in Zeeland (97,0 kWh/m²). De relatieve verschillen met september 2025 lagen tussen de -8,1% in Noord-Holland, en -0,3% in Overijssel en Gelderland.
De gemiddelde specifieke productie opbrengst (van grotendeels residentiële installaties) lag voor de PVOutput data van de (inmiddels ruim 1.000) Nederlandse contribuanten op 76,6 kWh/kWp in september 2026, wat, volgens Boonstra, 3,7% mínder was dan in dezelfde maand in 2025. Rode lantaarndrager was ditmaal Fryslân, met 68,8 kWh/kWp. Ditmaal had Limburg de (opvallend) hoogste gemiddelde productie, 86,8 kWh/kWp, wat spoort met de bevinding van het KNMI dat in Beek het hoogst aantal zonuren werd vastgesteld (zie tekst hier boven).
De productie van het gereviseerde PV-systeem van Polder PV kwam, met gemiddeld 79 kWh/kWp (eerste tabel aan het begin van dit artikel), weer boven het gemiddelde voor Zuid-Holland uit. Gebruikelijk is, dat bij warm weer, wanneer onze oude, niet zeer efficiënte micro-inverters vaak aan "hittestress" lijden, de productie onder het provinciale gemiddelde ligt. Kennelijk is die periode voorbij, en doet ons kern-systeem het weer beter dan elders in de provincie.
De relatieve afwijkingen t.o.v. de productie cijfers in september 2025 hadden een spreiding, tussen -9,0% in Noord-Holland, op de voet gevolgd door Fryslân, en +6,6% in Limburg.
In de eerste negen maanden van 2026 is, volgens de KNMI data extracten van Boonstra, een hoeveelheid van gemiddeld 1.068,6 kWh/m² aan horizontale instraling gemeten. Dit was 1,6% lager dan de instraling in dezelfde periode in 2025. De gemiddeld genomen laagste instraling in die periode werd ook ditmaal weer gemeten in Groningen, 1.026 kWh/m², met Drenthe en Overijssel in haar kielzog. Zeeland blijft, als vanouds, kampioen, met 1.109 kWh/m². Daarbij ontving ze gemiddeld 8% meer instraling dan in Groningen. Bij de relatieve verschillen t.o.v. de instraling in januari tm. september 2025, liggen deze tussen de extremen -3,0% in Utrecht, resp. +1,0% in Overijssel.
Voor de eerste 3 kwartalen van 2026 kwam Boonstra met een specifieke productie van gemiddeld 815,5 kWh/kWp, 3,0% minder productie, dan in dezelfde periode in 2025. De extremen kwamen ditmaal voor in Fryslân en Drenthe (768 resp. 773 kWh/kWp), resp. Zeeland, met 863 kWh/kWp (ruim 12% hoger dan in Fryslân). In relatieve zin, was de minder opbrengst t.o.v. januari - september 2025 inmiddels het hoogst in Noord-Holland (-4,8%), en het laagst in Limburg en Overijssel (-0,7% resp. -1,0%). Het oude PV systeem van Polder PV deed het inmiddels, na de uitgebreide systeem revisie in het voorjaar van 2025, in januari tm. september 2026, in Leiden, 1,8% beter (857 kWh/kWp, tabel bovenaan dit artikel) dan het provinciale gemiddelde van 842 kWh/kWp. En dat, ondanks het feit, dat we de nodige zeer warme maanden achter de rug hebben, die een negatief effect hebben op de productie van de installatie bij Polder PV.
Verschillen
instraling vs. productie
De (positieve) verschillen van de gemeten producties zijn normaliter
kleiner t.o.v. dezelfde periode in het voorgaande jaar, dan bij de
instralings-data. Dit is al langere tijd zo, en is waarschijnlijk
deels terug te voeren op extra problemen, zoals veroudering, tijdelijk
uitvallende omvormers bij netspannings-problemen in met name laagspanningsnet
- gebieden (woonwijken e.d.), en vermoedelijk ook, actieve uitschakeling
van PV installaties bij klanten met een dynamisch stroom contract,
in periodes met negatieve stroomprijzen. Deze problemen zullen vermoedelijk
stapsgewijs gaan toenemen, zeker vanaf begin 2027, wanneer er niet
meer zonnestroom "gesaldeerd" mag worden.
In 2025 was de situatie echter omgekeerd: bij 11,7% meer horizontale instraling, heeft Boonstra, in een vorige update, 12,3% meer productie geconstateerd in de door hem beheerde groep installaties, tussen de jaren 2024 en 2025. Het is onduidelijk waar dit aan ligt. Mogelijk ligt het verschil binnen de statistische afwijkingen, en/of is de door hem geraadpleegde installatie populatie niet representatief voor het totaal aan PV projecten in Nederland. Dit blijft vooralsnog echter speculatie. In de 1e 9 maanden van 2026 was de situatie weer als vanouds.
Siderea verwijst al enige tijd voor hun opbrengst prognoses naar de nieuwe, interactieve Landelijke Opbrengst Berekening (LOB), met meer datapunten dan vroeger werden vermeld. De methodiek bij Siderea is verder verfijnd, zie het separate bericht onderaan. Dit werkt ook door in de resultaten op de LOB pagina. Deze resultaten worden ook apart weergegeven in een separaat tabblad. Voor diverse nieuwe zaken op de website, zie samenvatting onder het bericht van 1 mei 2026.
Resultaten Siderea.nl
Voor september 2026 ("iets minder dan gemiddeld") worden haalbare specifieke opbrengsten van 83 kWh/kWp in noord Drenthe en in zuidelijk Noord-Holland, tot 99 kWh/kWp in Zuid Limburg, voor goed werkende installaties met "gemiddelde oriëntaties", ZW of ZO getoond. Tot waarden van 91 kWh/kWp in zuidelijk Noord-Holland, resp. 109 kWh/kWp in Zuid Limburg, voor installaties met optimale oriëntaties, op Z.
Voor januari tm. september 2026 liggen de prognoses tussen de 888 / 941 kWh/kWp voor Groningen, tot 976 / 1.033 kWh/kWp in Zeeland.
Voor de door Siderea nieuw-vastgestelde langjarige referentie periode 2006-2025 (voorheen daar: 2001-2020) berekende Siderea voor alleen de maand september haalbare gemiddelde opbrengsten, tussen de 85 kWh/kWp Eelde (N. Drenthe), en 93 kWh/kWp in Zeeland, voor "licht beschaduwde zonnepanelen met hellingshoek 40 graden op ZW of ZO". En 94 kWh/kWp (Eelde), tot 102 kWh/kWp in Zeeland, voor "optimale oriëntaties" op zuid.
Voor de kalenderjaar (januari tm. december) potenties, voor genoemde, aangepaste "referentie" periode van 2006-2025, liggen de laagste waarden in centraal Gelderland (Veluwe, 911 resp. 969 kWh/kWp), de hoogste in de Kop van Noord-Holland (1.016 resp. 1.087 kWh/kWp), resp. Zeeland (1.004 resp. 1.072 kWh/kWp), op de voet gevolgd door het Friese Stavoren (1.000 resp. 1.071 kWh/kWp).
Ideaal versus realiteit
Zoals vaker gememoreerd, zijn door Siderea finaal berekende cijfers allemaal ideale gevallen. De meeste van de recenter geplaatste installaties halen deze prognoses niet (zoals al jaren blijkt uit de verzamelde data van Boonstra), omdat ze onder suboptimale omstandigheden zijn gerealiseerd, of, tegenwoordig, moeten opereren. Bovendien komen tijdelijke afschakelingen, gewild (negatieve stroomprijzen bij dynamisch stroom contract), dan wel ongewild (spanningsproblemen op het laagspanningsnet, a.g.v. hoge penetratiegraad van PV op relatief "dun" uitgelegde netten) vaker voor, wat de werkelijk haalbare jaarproductie onder druk zet bij de getroffen installaties. Dit zal sowieso niet gaan verbeteren, maar eerder nog minder gaan worden. In ieder geval in de "zonnige" maanden. Wat de door de Eerste Kamer aangenomen wet afschaffen salderen voor extra negatieve gevolgen zal gaan hebben voor de te verwachten (specifieke) productie volumes is nog afwachten. Dit kan beslist een significante rol gaan spelen. 2026 wordt het aller-laatste jaar waarin er gesaldeerd mag worden, op 1 januari 2027 is het einde verhaal.
In de op 4 september officeel gepubliceerde "Solar Bible", "Zon in de polder", wordt op pagina's 289-291 dieper ingegaan op de "mogelijke" resp. te verwachten (specifieke) opbrengsten van zonnestroom installaties in Nederland.
Nationaal Klimaat Platform publiceerde op 1 oktober 2026 weer een kwartaalbericht (QIII van 2026), onder de prikkelende titel: "Bijstook kolencentrales draagt groei hernieuwbaar". Energie uit officieel als hernieuwbaar gedefinieerde bronnen zou met 3,4% zijn toegenomen t.o.v. QIII 2025, vooral door een verdubbelde inzet van (bij)stook van biomassa in (voormalige) kolencentrales, zoals de Amercentrale bij Geertruidenberg. De oorzaak wordt gezocht in hoge gasprijzen, én een hoge vraag uit het buitenland, waardoor er anderhalf maal zo veel stroom zou zijn ge-exporteerd dan in dezelfde periode vorig jaar.
Gesteld wordt, dat er er "bijna geen nieuwe wind- en zoncapaciteit" bijgekomen zou zijn, wat natuurlijk met name voor PV nogal voorbarig is, omdat veel cijfers pas zeer laat bekend worden (zelfs voor het voorgaande jaar). In combinatie met de instralings- en wind condities, zou dit hebben geleid tot een geringe productie daling aan zonnestroom, van 0,8 procent. De output van windturbines zou zelfs 2,4% lager zijn geweest, vanwege een slecht wind-regime.
Relatief verheugend nieuws is, dat het aantal uren met negatieve marktprijzen voor elektra in 2026 beduidend lager is geworden dan in 2025, tm. QIII, 393 t.o.v. 540 uren. Hier worden als oorzaken gezien een hoog export volume voor elektra, een slimmer gebruik van stroom, (fors!) meer opslag capaciteit, en minder momenten dat zon en wind tegelijk veel produceerden. Wel kan met name het punt van opslag nog flink verbeteren, door afschakelen van met name wind- en zonneparken, ging het equivalent van het stroomverbruik voor "bijna 200.000 huishoudens" verloren, aldus de formulering in het NKP artikel.
Wel is het aandeel hernieuwbaar bij elektra ondanks bovenstaande gestegen van 58 naar 60%, waarbij uitgegaan wordt van een potentieel van zelfs 66% als er niet zou zijn afgeschakeld bij negatieve marktprijzen (dit, volgens de officieel gevolgde berekenings-wijze).
De actueel berekende data zijn tegenwoordig te raadplegen via het Nationale Energie Dashboard, zie ook het artikel van 21 maart 2024, op Polder PV. Eerder leek te worden gesuggereerd, dat de energieopwek.nl site in de 2e helft van 2024 zou worden opgeheven, en in het NED zal worden ondergebracht. Begin oktober 2026 is deze echter nog steeds als separate entiteit actief, zie hier onder.
Energieopwek.nl
De brondata voor, achtereenvolgens, Klimaatakkoord, Nationaal Klimaat Platform, en het Nationale Energie Dashboard, worden als vanouds berekend door de computers van En-Tran-Ce van Martien Visser (al een tijdje gepensioneerd), die met steeds geavanceerder modelleringen worden gevoed (energieopwek.nl website). Hierbij dient echter de nodige prudentie betracht te worden. Zoals al langer verwacht door Polder PV, zijn door het CBS recent de capaciteits-cijfers voor zonnestroom in ieder geval voor 2023 en 2024 fors bijgesteld, in laatstgenoemd jaar in sterk neerwaartse richting. Inmiddels lijken de nu actuele productie cijfers op energieopwek.nl als gevolg van die forse bijstellingen, ook te zijn aangepast, want record volumes liggen nu op lagere niveaus dan in eerdere overzichten. Toen de cijfers nog niet waren aangepast, was er een opmerkelijk verschil met de officiële waarden gepubliceerd door het CBS te zien, met name in 2024 ff., zie de grafiek vergelijking met de maandproducties van CBS versus energieopwek.nl, gemaakt door Polder PV en besproken in het artikel van 21 november jl. De volgende bespreking gaat van de nu actuele, weer gecorrigeerde volumes op de energieopwek.nl site uit.
In september 2026 werd het hoogste gemiddelde vermogen voor de berekende zonnestroom productie op de 6e bereikt, met een berekende output van gemiddeld 4,51 GW, alweer beduidend lager dan het hoogste niveau in de voorgaande maand, 6,33 GW op 11 augustus 2026. Het nieuwe historische record berekend, voor 12 juni 2025, 7,24 GW, is in 2026 niet meer gepasseerd. Het hoogste gemiddelde niveau, 7,22 GW, werd dit jaar behaald op 22 juni, en zal niet meer worden verbeterd, historische aanpassingen van de van CBS ontleende generator capaciteit daargelaten.
In september 2025 werd de (record) maximale waarde op de 7e bereikt, met gemiddeld 4,67 GW. Ook in september 2026 is het dus niet "gelukt" om een hoger niveau te bereiken dan in dezelfde maand, een jaar geleden. Dit kan echter later beslist nog veranderen, als geactualiseerde cijfers voor het aanwezige generator vermogen in 2026 door het CBS bekend worden gemaakt. Deze aangepaste cijfers laten, helaas, altijd zeer lang op zich wachten, en eventuele aanpassingen bij energieleveren.nl zullen dan ook, na lange tijd, slechts "met terugwerkende kracht" doorgevoerd gaan worden ...
Record waarden per maand (2025-2026 aangepast)
In de voorliggende maanden werden, met de huidige energieopwek.nl cijfers, de gemiddelde record waarden bereikt op de volgende (meest recente) data. Er zijn inmiddels soms flinke (grotendeels neerwaartse!) aanpassingen doorgevoerd voor 2025 en 2026, gemarkeerd met *. Dit heeft te maken met de fors neerwaartse aanpassingen van de einde-jaars-capaciteit bij de broncijfers van het CBS voor kalenderjaar 2024 (zie artikel 19 november 2025):
11 augustus 2026 (6,33 GW), 15 juli 2026 (7,2 GW), 22 juni 2026 (7,22 GW), 28 mei (7,21 GW*), 29 & 30 april (6,4 GW*), 18 & 19 maart (4,36 GW), 25 februari (2,84 GW*), 14 januari (1,63 GW*, was voorheen 22 januari).
25 december 2025 (1,45 GW*), 21 november (1,78 GW*), 1 oktober (3,62 GW*), 7 september (4,67 GW*), 11 augustus (5,92 GW*), 1 juli (6,76 GW*), 12 juni (7,24 GW, het nieuwe all-time-high maand record), 19 mei (6,83 GW*), 27 april (5,81 GW*), 27 maart 2025 (4,69 GW*), 17 februari 2025 (3,15 GW*), 13 januari (1,67 GW*).
En voor 2024: 1 december 2024 (1,54 GW), 3 november (2,31 GW), 5 oktober (3,95 GW), 1 september (4,4 GW), 12 augustus (5,64 GW), 29 juli (5,97 GW), resp. voormalig record houder in dat jaar, 26 juni 2024, met 6,46 GW gemiddeld, flink lager dan oorspronkelijk 7,33 GW).
In 2023 werd het voorgaande jaar record, ook in juni, op de 13e vastgesteld op 6,23 GW gemiddeld (bij eerst-publicatie was dat nog maar 5,85 GW).
Het nieuwe dag-"record" voor de maand september 2026, op de 6e die maand, komt neer op een berekende zonnestroom productie van 4,51 (GW) x 24 (uren) = 108,2 GWh. Dat ligt, zoals al gezegd, een bescheiden 3,5% lager dan het hoogste (record) niveau in september 2025 (7e: 112,1 GWh).
Momentane vermogens-pieken
Voor de maand september 2026 werd de hoogste momentane berekende output piek voor zonnestroom, 15,99 GW, niet op de 6e, maar een dag later, op de 7e behaald. Het gemiddelde vermogen op die dag lag echter lager, dan op de 6e (4,45 GW t.o.v. 4,51 GW).
Op 1, 6, 7, 10, 15, 24 en 25 september 2026 kwam het momentane vermogen tijdelijk (iets) boven de 14 GW uit. De rest van de maand lagen die maxima veel lager.
Hierbij is verder geen rekening gehouden met al enige tijd optredende curtailment (afschakel) volumes, in periodes van negatieve dan wel zeer onaantrekkelijke marktprijzen, die de werkelijk geproduceerde (dus: niet berekende) volumes verder onder druk zullen gaan zetten. Deze zijn beslist niet exact te becijferen, omdat veel van dergelijke informatie bedrijfsgeheim is, tenzij wettelijke voorschriften publicatie van die volumes zullen verplichten.
Solarcare 2025
Het bekende monitoring platform van Solarcare had eerder in 2024 reeds haar bevindingen over het kalenderjaar 2024 gepubliceerd. Zij kwamen met minder hoge gemiddelde opbrengsten dan in het zonniger jaar 2023. De gemiddelde specifieke opbrengst die zij hebben bepaald over hun deel-populatie (22 MWp, 2.500 installaties, dus gemiddeld vrij klein, 8,8 kWp per stuk), is 820 kWh/kWp.jaar. In 2023 was het nog 870 kWh/kWp.jr.
Zoals reeds verwacht, zijn begin 2026 de resultaten over 2025 gepubliceerd. Deze zijn beduidend hoger dan in 2024. Toen werden door ongeveer 2.000 geselecteerde PV-installaties (totaal plm. 20 MWp, dus gemiddeld zo'n 10 kWp per project) genormeerde producties behaald van gemiddeld 930 kWh/kWp, wat gemiddeld genomen zo'n 13% hoger was dan in 2024. De spreiding over heel Nederland was een zeer lage 780 kWh/kWp in Drenthe, tot een max. van 990 kWh/kWp voor Zeeland, en zelfs een regionale outlier van 1.050 kWh/kWp op Texel. Een "verondersteld gemiddelde installatie", met een opgesteld generator vermogen van 3,5 kWp zou in 2025 een jaaropbrengst van gemiddeld 3.287 kWh hebben gehad, volgens Solarcare. Opvallend is wederom, dat mei 2025 als meest productieve maand wordt gezien in de Solarcare analyse.
Het is hierbij goed om te beseffen, dat belangrijke deelpopulaties, die normaliter veel hogere specifieke opbrengsten halen, de zonneparken, en de grote rooftop projecten op DC's van meerder MWp-en hierbij niet vertegenwoordigd lijken te zijn.
Anton Boonstra vergeleek later zijn productie resultaten met die van Solarcare voor 2025 (Bluesky post van 2 februari 2026), en kwam tot enkele opvallende verschillen, met name voor de provincies Drenthe (veel lager bij Solarcare) en voor Flevoland (beduidend hoger bij Solarcare). De oorzaak van die verschillen zijn vooralsnog onbekend. De gemiddelde waarden voor heel Nederland ontlopen elkaar echter niet veel (919 AB, 930 kWh/kWp Solarcare).
Solarcare heeft helaas haar activiteiten be-eindigd, Pierre Gerrissen kondigde dit in mei 2026 op Linkedin aan. De links naar de specifieke opbrengsten van de gemonitorde systemen per kalenderjaar zijn niet meer te vinden, de website naam staat inmiddels te koop ...
Bronnen, achtergrond artikelen
Meetdata Polder PV sedert maart 2000
Extern:
September 2026. Zeer warm, vrij droog en vrij zonnig (30 september 2026, maandbericht KNMI, voorlopig)
Zeer warme september (30 september 2026, nieuwsbericht KNMI)
Het droge zomerhalfjaar van 2026 (30 september 2026, met name neerslagtekort behandelend, nieuwsbericht KNMI)
Zomer 2026. Recordwarm, zeer zonnig en droog (31 augustus 2026, seizoensbericht, voorlopig: "Warmste zomer sinds het begin van de waarnemingen")
Jaar 2025. 2025 was zeer warm, droog en zeer zonnig (definitief jaaroverzicht KNMI 2025, 7 januari 2026)
Jaar 2024. Extreem warm en zeer nat met vrijwel de normale hoeveelheid zon (definitief jaaroverzicht over 2024, KNMI, 10 januari 2025)
Schonere lucht zorgt voor meer zonneschijn (zeer interessant artikel, KNMI, 18 juni 2025)
De staat van ons klimaat 2025: Nederlands weer in tijden van klimaatverandering (29 januari 2026, nieuwsbericht KNMI met link naar volledige rapportage. Let daarbij vooral ook op het instralingsdiagram op slide 10, de progressie van de instraling per kalenderjaar [slide 11], en het berekende zonne- plus windenergie [potentieel] per dag, op slide 15. Op de berekende zonnestroom productie had Polder PV echter wel onderbouwd commentaar, zie draadje op Bluesky, 28 januari 2026)
De staat van ons klimaat 2024: Weer een recordwarm jaar (31 januari 2025, nieuwsbericht KNMI, met link naar volledige rapportage over dat jaar)
Klimaatstreepjescode krijgt nieuw streepje voor 2025 (nieuwsbericht 30 december 2025, KNMI)
Klimaatstreepjescode vanaf het begin van de jaartelling (nieuwsbericht 8 januari 2025, KNMI, incl. "klimaatstreepjescode" tm. 2024)
Overzichten Anton Boonstra op Bluesky
Gemiddelde horizontale instraling per provincie in september 2026, resp. januari tm. september 2026 (post 2 oktober 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie van ruim 1.000 installaties per provincie in september 2026 (post 2 oktober 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie per provincie in januari tm. september 2026 (post 2 oktober 2026)
En verder:
Siderea.nl (met name de interactieve LOB berekening pagina)
Update "Siderea PV Simulator". Bericht gedateerd 7 april 2024, over enkele wijzigingen in de berekenings-methodiek bij Siderea
Bijstook kolencentrales draagt groei hernieuwbaar (beknopt overzicht QIII 2026 bij Nationaal Klimaat Platform)
2025: Meer duurzame energie, ook meer ongebruikte overschotten. Voorlopig overzicht status Nationaal Klimaat Platform voor kalenderjaar 2025
SolarCare en Solar Boulevard monitoring gaat stoppen! (Linkedin, mei 2026)
2025 solar resource overview in maps: A year of exceptional highs and lows (7 januari 2026; blog artikel instralings-specialist Solargis over globale verschillen in instraling in 2025 t.o.v. langjarig gemiddelde. Europa deels 4-10% meer instraaling, oost Azië 15-20% meer, India en delen van Zuid en Midden Amerika 7-14% minder dan langjarig gemiddeld)
Solargis data helps unveil new insights into Europe’s solar radiation trends (16 februari 2026; blog artikel Solargis over langjarige trends van instraling in periode 1994-2023 in Europa. Gemiddeld 2,1 W/m² per jaar toename van de instraling, niet homogeen verdeeld over Europa, combinatie van effecten verminderde aerosol concentratie / luchtvervuiling en wijzigingen in wolkendek)
Martien Visser / En-Tran-Ce, meestal met hoogst interessante weetjes in de "grafiek van de dag", een paar recente voorbeelden / selectie. Productie data zijn veelal berekend, middels steeds fijnere modelleringen, en - voor PV - gebaseerd op voortschrijdende inzichten in combinatie met meest recente capaciteits-data van het CBS (zie ook deze verklarende tweet). Vanaf maart worden hier de Bluesky links geplaatst, direct toegankelijk voor account houders aldaar (equivalent op Twitter blijft voorlopig nog actief). Overigens, "detail", Visser is inmiddels gepensioneerd, maar zet diverse activiteiten zoals onderhavige gewoon door:
Aandeel hernieuwbare bronnen in finale energieverbruik in QIII 2026 bijna ongewijzigd t.o.v. QIII 2025, bijna 25% (posted 2 okt. 2026)
Opvallende stijging door CBS gerapporteerd stroomverbruik juni - juli 2026 (posted 1 okt. 2026)
Evolutie van de stroom productie mix in Nederland (posted 29 sep. 2026)
Historisch en geprognosticeerd gebruik van energie uit hernieuwbare bronnen in NL (posted 28 sep. 2026)
Berekende dagelijkse zonnestroom productie vanaf 2016 (posted 28 sep. 2026)
"Verwachte" zonnestroom producties in diverse scenario studies tm. 2040. NB: scenario's komen nooit uit ... (posted 26 sep. 2026)
Berekende "zonnestroom productie inclusief eigen gebruik" per dag in 2026 (posted 22 sep. 2026)

|